初心者が投資を始める前に確認したい10のこと~新NISAで失敗しないための基本と注意点~
「投資を始めたいけれど、何から始めればいいの?」「NISAがいいと聞くけれど、本当に自分にも必要なの?」「投資で失敗しないためには、何を知っておけばいいの?」最近では、NISAや資産運用について耳にする機会が増え、投資に興味を持つ方も多くなっているのではないでしょうか。しかし、興味はあっても、なかなか最初の一歩を踏み出せない方もいらっしゃると思います。大切なお金を使うのですから、慎重になるのは自然なことです。ただ、投資を始める前に知っておきたい基本を理解しておけば、漠然とした不安を整理し、自分に合った資産形成を考えやすくなります。ここで、パパ森から一つお伝えしたいことがあります。投資で大切なのは、できるだけ早く始めることだけではありません。自分が納得して始めることです。今回は、投資初心者の方に向けて、投資を始める前に確認してほしい10のポイントを分かりやすく解説します。これからNISAを始めたい方も、すでに証券口座を開設した方も、ぜひ参考にしてください。
1.そもそも、何のために投資を始めるの?
最初に確認してほしいのは、投資を始める目的です。
✅周りの人がNISAを始めているから
✅銀行に預けていてもお金が増えないから
こうした理由がきっかけになることもあるでしょう。
しかし、投資を長く続けるためには、もう一歩踏み込んで考えてみることが大切です。
例えば、
✅老後の生活に備えたい
✅子どもの将来のために準備したい
✅将来の働き方の選択肢を増やしたい
✅旅行や趣味を楽しめる余裕を持ちたい
✅家族が安心して暮らせる環境をつくりたい
目的は人それぞれです。
投資は、お金を増やすことそのものが最終目的ではありません。
そのお金を使って、どのような人生を送りたいのか。
ここを考えることが、資産形成の出発点になります。
2.投資に回してはいけないお金を理解している?
次に確認したいのは、投資に使うお金です。
投資では、価格が上がることもあれば、下がることもあります。
そのため、生活に必要なお金まで投資してしまうと、家計に大きな影響が出る可能性があります。
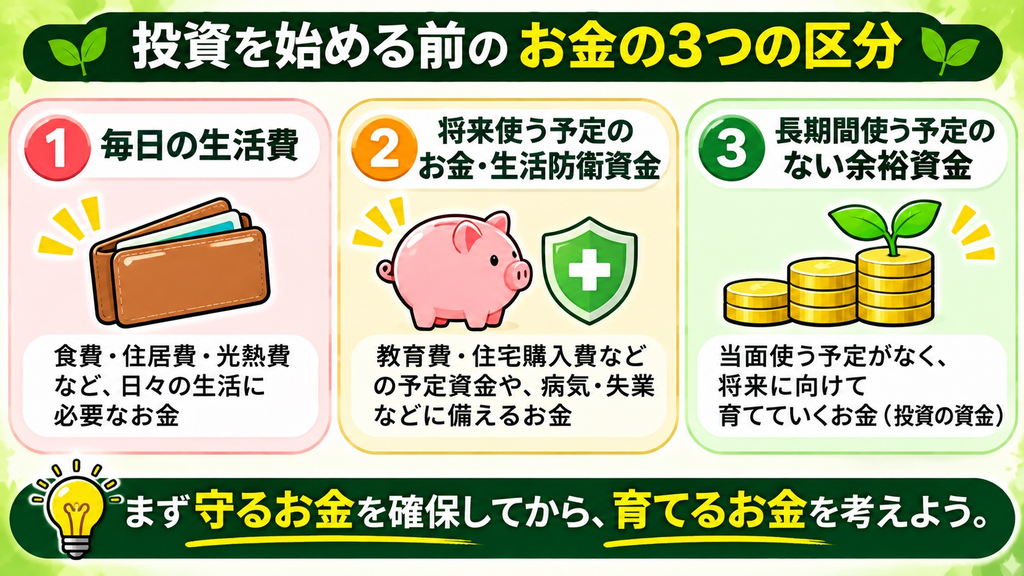
特に、次の3つのお金は慎重に扱う必要があります。
① 毎日の生活費
食費、住居費、水道光熱費など、日々の生活に必要なお金です。
② 近い将来に使う予定のお金
教育費、住宅購入費、車の購入費など、使う時期が決まっているお金です。
③ 万が一に備える生活防衛資金
病気、失業、突然の出費などに備えて確保するお金です。
例えば、貯金が300万円あったとしても、そのすべてが投資に回せるお金とは限りません。
大切なのは、銀行口座にいくらあるかではなく、将来の予定や生活に必要なお金を残せているかということです。
3.投資には元本割れのリスクがあることを知っている?
投資初心者の方に、必ず理解しておいてほしいことがあります。
それは、投資には元本割れのリスクがあるということです。
例えば、100万円を投資した場合、運用状況によっては110万円になることもあれば、90万円になることもあります。
さらに大きく値下がりする可能性もあります。
銀行預金と異なり、一般的な株式や投資信託には元本保証がありません。
また、NISAを利用していても、このリスクは変わりません。
NISAは投資で得られた一定の利益が非課税になる制度であって、損失を防いでくれる制度ではないのです。
ここで大切なのは、リスクを必要以上に怖がることでも、軽く考えることでもありません。
リスクがあることを理解したうえで、自分が許容できる範囲で投資することです。
4.NISAの仕組みを理解している?
投資を始める際、多くの方が関心を持つのがNISAではないでしょうか。
NISAは、投資によって得られた一定の利益が非課税になる制度です。
通常、株式や投資信託の売却益や配当金などには、原則として約20%の税金がかかります。
しかし、NISA口座内で対象商品に投資して得られた利益は、所定の条件のもとで非課税になります。
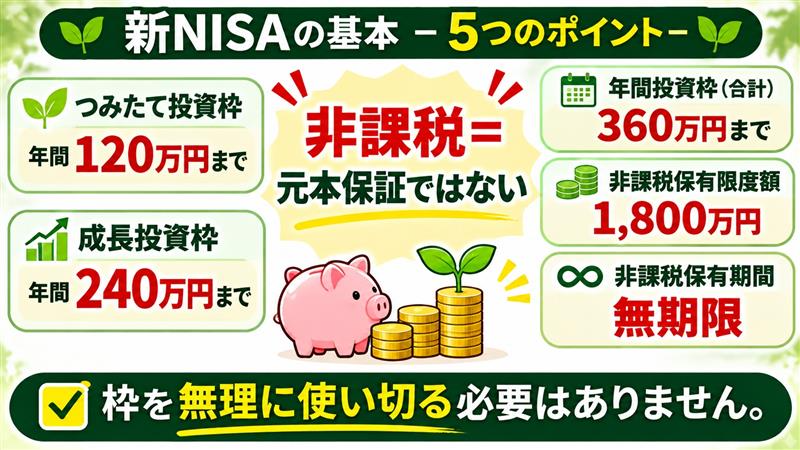
2024年からのNISA制度には、主に次の特徴があります。
✅つみたて投資枠:年間120万円まで
✅成長投資枠:年間240万円まで
✅年間投資枠:合計360万円まで
✅非課税保有限度額:合計1,800万円(うち成長投資枠は1,200万円まで)
✅非課税保有期間:無期限
ただし、これらは制度上の上限です。
すべての枠を使い切る必要はありません。
毎月5,000円や1万円など、自分の家計に合った金額から考えることもできます。
また、NISA口座は原則として一人一口座で、金融機関の変更には所定の手続きが必要です。
5.長期・積立・分散の意味を知っている?
投資初心者の方に知っておいてほしい基本的な考え方が「長期・積立・分散」です。
この3つは、資産形成を考えるうえで重要な土台になります。
① 長期投資
長い時間をかけて資産形成に取り組む考え方です。
短期間の値動きだけで判断するのではなく、将来の目的に向けて運用を続けることを目指します。
ただし、長く保有すれば必ず利益が出るというわけではありません。
② 積立投資
毎月一定額など、定期的に投資する方法です。
例えば、毎月1万円ずつ投資する場合、価格が高いときには少ない口数を、価格が低いときには多くの口数を購入できます。
購入時期を分けることで、一度に投資するタイミングを判断する負担を軽減できます。
ただし、積立投資でも元本割れは起こり得ます。
③ 分散投資
投資先を複数の国、地域、資産などに分ける考え方です。
一つの企業や資産に集中するリスクを抑えることが期待できます。
ただし、分散していても、市場全体が下落すれば損失が発生する可能性があります。
6.自分が何に投資するのか理解している?
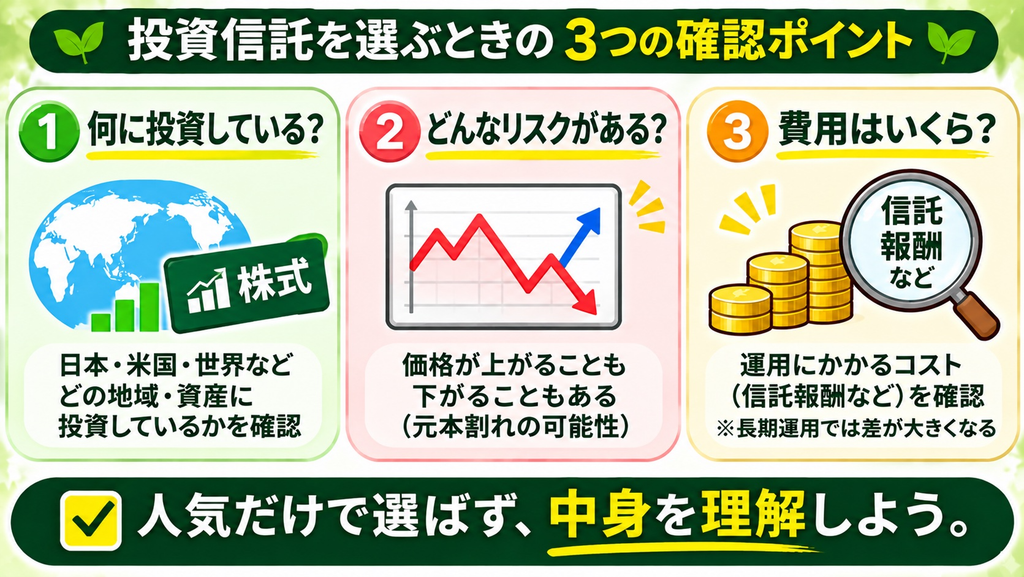
NISAを始める際、投資信託を選ぶ方も多いでしょう。
しかし、投資信託にはさまざまな種類があります。
例えば、
✅日本の株式に投資する商品
✅米国の株式に投資する商品
✅世界中の株式に投資する商品
✅株式と債券などを組み合わせた商品
などです。
また、同じ株式に投資する商品でも、投資する地域や企業、運用方針によって特徴が異なります。
「人気があるから」
「SNSでおすすめされていたから」
という理由だけで選ぶのではなく、どのような資産に投資しているのかを理解することが大切です。
さらに、投資信託には信託報酬などの運用コストがかかります。
長期間保有する場合、コストの違いも運用結果に影響します。
7.毎月いくらなら無理なく投資できる?
投資を始める際、金額について悩む方も多いでしょう。
✅毎月1万円では少ない?
✅3万円くらい投資した方がいい?
✅できるだけ多く投資した方が有利?
しかし、投資金額に万人共通の正解はありません。
収入、生活費、家族構成、貯蓄額、将来の予定などによって、無理なく投資できる金額は異なります。
例えば、毎月1万円なら家計に負担がない方が、無理をして毎月5万円を投資すると、生活費が不足してしまうかもしれません。
その結果、積立を続けられなくなってしまっては本末転倒です。
資産形成では、金額の大きさだけでなく、継続できることが重要です。
まずは家計を確認し、無理のない金額から考えてみましょう。
8.いつまで投資する予定なのか考えている?
投資では、目的と同じくらい運用期間も重要です。
例えば、2年後に必要な教育費と、20年後に必要な老後資金では、適したお金の準備方法が異なります。
近い将来に必要なお金は、投資による値下がりの影響を受けないよう、預貯金などで準備することが基本になります。
一方、長期間使う予定のないお金であれば、価格変動のリスクを理解したうえで、長期投資を検討する余地があります。
ただし、運用期間が長ければ必ず利益が出るわけではありません。
また、人生の状況が変われば、お金が必要になる時期も変わることがあります。
そのため、投資を始めるときだけでなく、定期的に目的や運用期間を確認することも大切です。
9.株価が大きく下がったときのことを考えている?
投資を始める前は、どうしても資産が増える未来を想像しがちです。
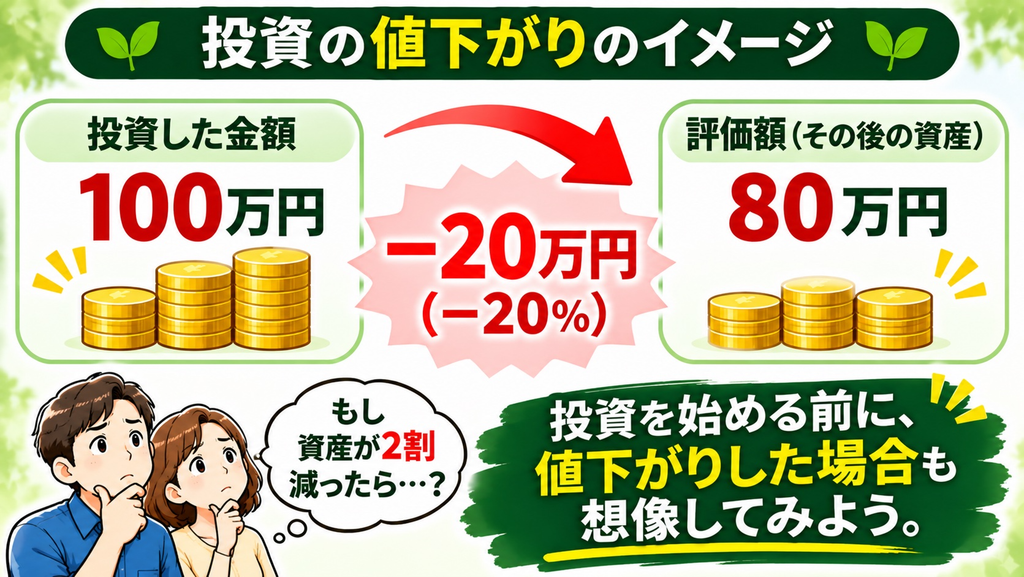
しかし、投資では大きな値下がりを経験する可能性があります。
例えば、100万円を投資した後、評価額が80万円になったらどう感じるでしょうか。
✅一時的な値下がりだから、計画を確認しよう
と考えられる方もいれば、
✅これ以上減ったらどうしよう
と強い不安を感じる方もいるでしょう。
どちらの気持ちも自然なものです。
大切なのは、値下がりしたときに初めて考えるのではなく、投資を始める前からその可能性を理解しておくことです。
また、不安が強すぎる場合は、投資金額や資産配分が自分に合っていない可能性もあります。
投資を続けることが常に正解とは限りません。
必要に応じて投資計画を見直すことも、適切な判断の一つです。
10.分からないことを相談できる場所はある?
最後に確認してほしいのは、分からないことを相談できる環境です。
投資を始めると、さまざまな疑問が出てきます。
✅この商品を選んでよかったのかな?
✅株価が下がったけれど、どう考えればいい?
✅積立金額を変更した方がいい?
こうした疑問を一人で抱えていると、不安が大きくなることがあります。
もちろん、自分で学ぶことは大切です。
しかし、すべてを一人で理解し、判断しなければならないわけではありません。
金融庁などの公的機関の情報を確認したり、必要に応じて専門家に相談したりすることも一つの方法です。
相談する際には、相手の立場や資格、費用、金融商品の販売・勧誘との関係なども確認しましょう。
そして、パパ森が大切だと考えているのは、人から言われたとおりに投資するのではなく、自分で理解し、納得して判断できるようになることです。
誰かに答えを決めてもらうのではなく、自分で考えるための知識を身につける。
それこそが、お金の教養を学ぶ意味ではないでしょうか。
11.投資を始める前の10項目チェックリスト
ここまで紹介した10のポイントを、最後に振り返ってみましょう。
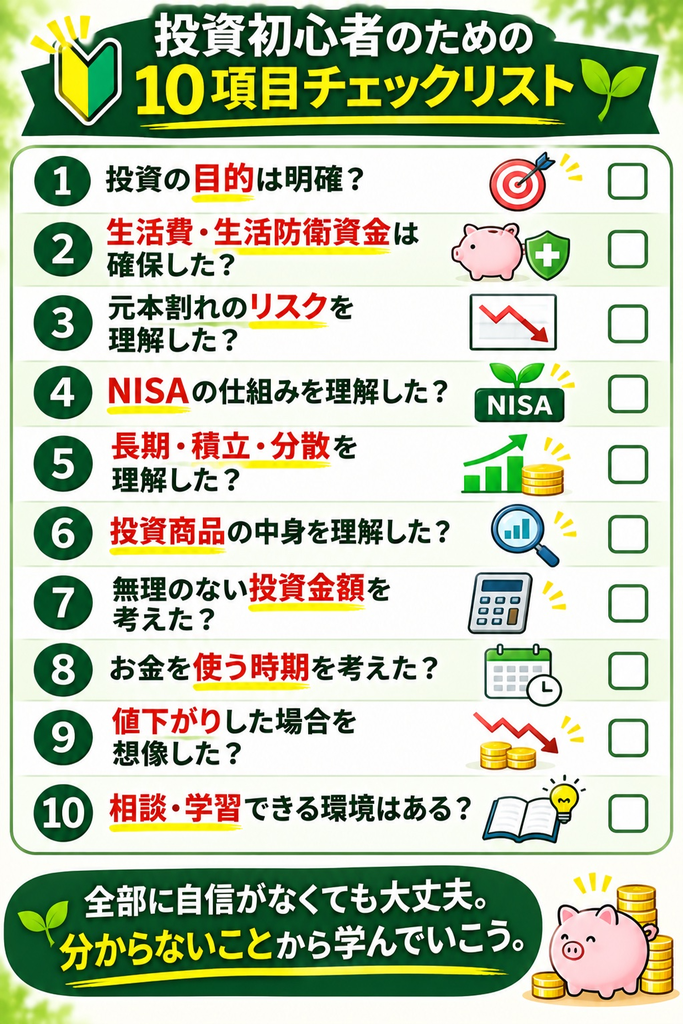
10項目のうち、いくつ確認できたでしょうか。
すべてに自信を持って答えられなかったとしても、焦る必要はありません。
分からないことが見つかったのであれば、それは学ぶべきことが明確になったということです。
投資を始める前に、少しずつ理解を深めていきましょう。
12.まとめ|投資は「理解して、納得して、始める」ことが大切
今回は、初心者が投資を始める前に確認したい10のことを紹介しました。
投資を始める際には、証券口座の開設方法や、どの商品を購入するかに関心が向きがちです。
しかし、それより前に考えておきたいことがあります。
✅なぜ投資するのか。
✅どのお金を使うのか。
✅どのくらいのリスクを取れるのか。
✅そして、将来どのような人生を送りたいのか。
こうした基本を理解することが、自分に合った資産形成への第一歩になります。
また、投資は必ずしも全員が今すぐ始めなければならないものではありません。
家計や将来の予定によっては、まず貯蓄を優先する方がよい場合もあります。
大切なのは、周囲の人と比べたり、焦って始めたりすることではありません。
「自分で理解し、自分で納得し、自分の意思で始めること」。
そして、始めた後も学び続けることです。
資産運用は、人生を豊かにするための手段の一つです。
お金を増やすことだけにとらわれず、今の生活と将来の安心、その両方を大切にしていきましょう。
🌱 パパ森資産相談所から
ここまで、お金の教養ブログでは、投資の基礎知識から投資心理、資産形成の実践、そして初心者の皆さんが抱きやすい疑問まで、さまざまなテーマを取り上げてきました。
今回で、ついに第90記事です。
パパ森が、これまで一貫してお伝えしてきたことがあります。
それは、「資産運用を、もっと当たり前に。」という思いです。
資産運用は、一部のお金持ちや専門知識のある人だけのものではありません。
誰もが基本的な知識を学び、自分の生活や将来に合わせて考えられるものであってほしい。
そして、誰かに勧められたからではなく、自分で納得して選択できるようになってほしい。
そう願っています。
投資を始めることがゴールではありません。
自分や家族の未来に向けて、学び、考え、必要な行動を積み重ねていくこと。
その過程にこそ、お金の教養を身につける意味があるのではないでしょうか。
パパ森資産相談所では、投資初心者の方にも分かりやすく、お金の基礎知識をお伝えしています。
✅NISAを始めたいけれど、何から学べばいいの?
✅自分に合った資産形成を考えたい
そんな方は、どうぞお気軽にご相談ください。
個別相談は何度でも無料です。
また、お金の基礎知識を体系的に学び、計画から継続まで取り組みたい方には、「パパ森ノート」もご用意しています。
🌱 人生の選択肢を広げる、お金の学びを。
パパ森資産相談所
https://papamori.com
📘 もっと体系的に詳しく学びたい方へ
この記事では、初心者が投資を始める前に確認したい10のことをテーマにパパ森の見解を踏まえてお伝えしました。
資産運用は、知識を知るだけでなく、「自分の場合はどう考え、どう行動するか」がとても大切です。
実際に始めようとすると、
✅何から始めればいいの?
✅自分にはどんな方法が合っているの?
✅毎月いくら積み立てればいいの?
✅このまま続けて大丈夫なの?
など、多くの方が同じような疑問を持たれます。
まずは、「資産運用が始められない理由」について知ってみませんか?そして、資産運用の道しるべを知ることができれば、「将来のお金の不安」から解放されることでしょう。
パパ森資産相談所では、「毎月1回」、「お金の教養講座」を無料オンラインで開催しています。
似たような講座は数多くありますが、資産運用は「知識」「計画」「実践」「継続」が超重要です。こられを網羅的に知れたら・・・
ご興味のある方は、まずは、お金の教養講座の受講からお願いします。
詳しくは👇から