投資に回してはいけないお金とは?~初心者が知っておきたい余裕資金と生活防衛資金の考え方~
「NISAを始めたいけれど、貯金のうちいくらを投資に回していいの?」「銀行に預けているお金は、できるだけ投資した方がいいの?」「生活防衛資金って、どのくらい必要なの?」投資を始めようとすると、このような疑問が出てくるのではないでしょうか。資産運用では、長期・積立・分散が大切だといわれています。しかし、その前に考えておきたいことがあります。それは、「投資に回してはいけないお金を、きちんと残しているか」ということです。投資は将来のお金を育てるための手段ですが、今の生活を犠牲にしてまで行うものではありません。今回は、投資初心者が知っておきたい「投資してはいけないお金」と「余裕資金」の考え方について、分かりやすく解説します。
1.投資には「使ってはいけないお金」がある
投資を始めるとき、多くの方が気にするのは「何に投資するか」ということではないでしょうか。
例えば、
✅S&P500とオールカントリーのどちらがいい?
✅毎月いくら積み立てればいい?
✅NISAの非課税枠は全部使った方がいい?
といった疑問です。
もちろん、これらも大切なことです。
しかし、投資する商品や金額を決める前に、まず確認してほしいことがあります。
それは、そのお金を近い将来、生活のために使う予定がないかということです。
投資信託や株式などは、価格が日々変動します。
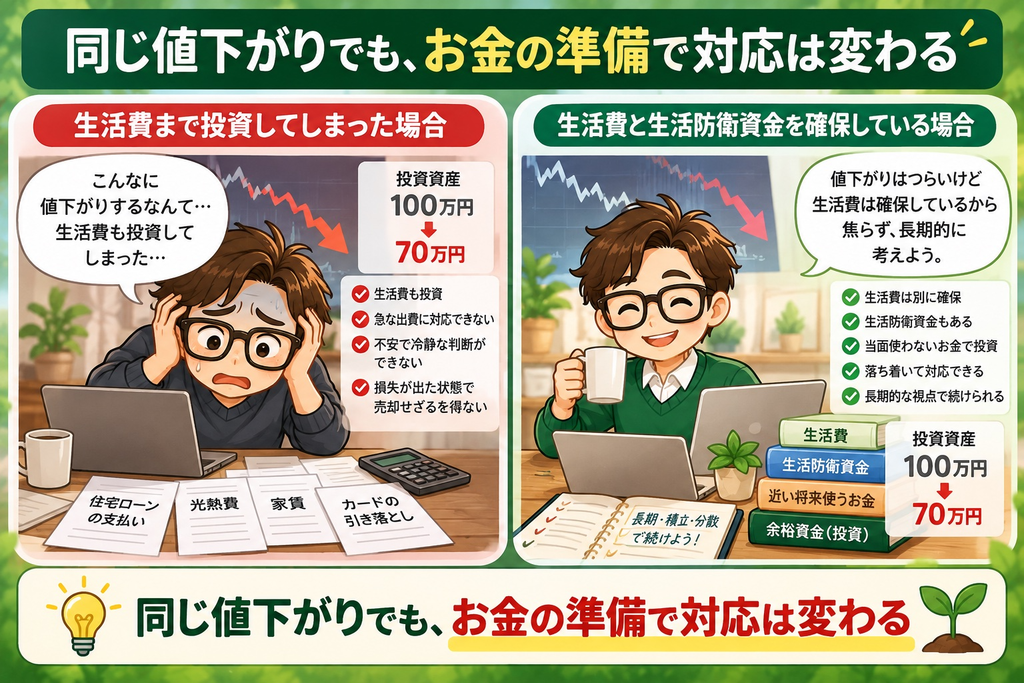
100万円を投資したとしても、相場の状況によっては80万円や70万円になる可能性があります。
そんなとき、生活費が足りなくなって投資商品を売却しなければならなくなったら、どうでしょうか。
相場が回復するまで待ちたくても、待つことができません。
つまり、投資では「何を買うか」と同じくらい、「どのお金で投資するか」が重要なのです。
2.投資に回してはいけないお金は主に3つ
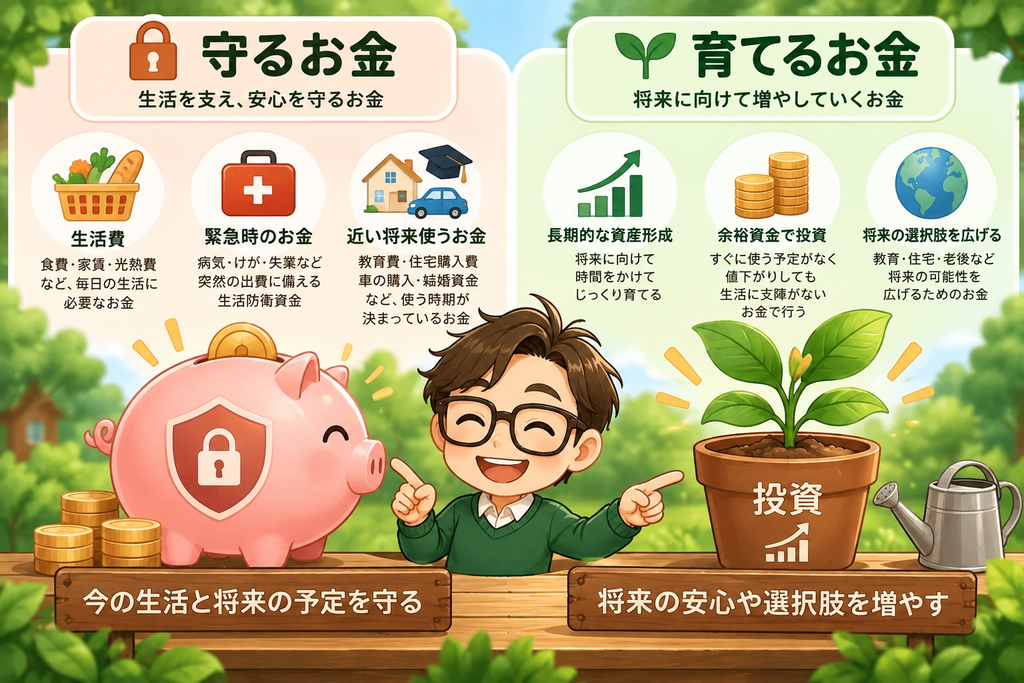
では、具体的にどのようなお金を投資に回してはいけないのでしょうか。
代表的なものを3つ紹介します。
① 毎日の生活に必要なお金
まず、生活費です。
食費、家賃、住宅ローン、水道光熱費、通信費、保険料など、毎月の生活に必要なお金は、投資に回すべきではありません。
例えば、毎月の生活費が25万円必要なのに、手元に20万円しか残さず、残りをすべて投資してしまったらどうなるでしょうか。
生活そのものが不安定になってしまいます。
資産運用は、今の生活を守ったうえで取り組むことが基本です。
② 近い将来に使う予定があるお金
次に、数年以内など、近い将来に使う予定があるお金です。
例えば、
✅子どもの入学金や授業料
✅住宅購入の頭金
✅車の購入費用
✅結婚や引っ越しの費用
✅近い将来に必要となる医療費など
これらは、必要になる時期がある程度決まっているお金です。
仮に、2年後に子どもの大学入学費用として200万円が必要だとします。
その200万円をすべて投資していた場合、入学直前に株価が大きく下落する可能性もあります。
長期的には成長が期待できる投資商品でも、短期間で必ず利益が出るわけではありません。
使う時期が近く、必要な金額が決まっているお金ほど、預貯金などで確保することが大切です。
③ 突然の出費に備えるお金
3つ目は、予期しない出来事に備えるお金です。
人生では、予定していなかった出費が突然発生することがあります。
例えば、
✅病気やけがによる医療費
✅失業や収入減少
✅家電製品の故障
✅車の修理
✅住宅設備の故障
こうした事態に備えて確保しておくお金を、一般的に「生活防衛資金」と呼びます。
生活防衛資金まで投資に回してしまうと、急な出費が必要になった際に、値下がりしている投資商品を売却しなければならない可能性があります。
生活防衛資金は、必要なときにすぐ使える状態で確保しておくことが大切です。
3.生活防衛資金はいくら必要?
ここで気になるのが、「生活防衛資金はいくら用意すればいいの?」という疑問でしょう。
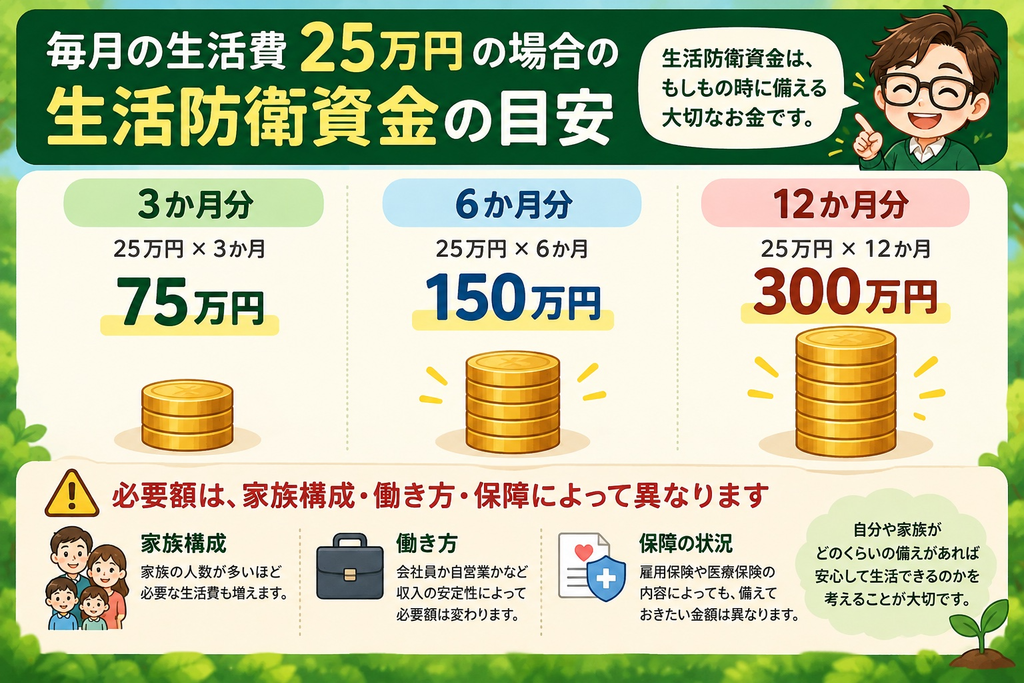
一般的には、生活費の3〜6か月分程度が一つの目安として紹介されることがあります。
ただし、これはすべての家庭に当てはまる正解ではありません。
例えば、毎月の生活費が25万円の場合、
3か月分:75万円
6か月分:150万円
12か月分:300万円
となります。
会社員で収入が安定している方と、自営業で収入が変動しやすい方とでは、必要な備えが異なります。
また、扶養する家族の人数、住宅ローンの有無、雇用保険や医療保険などの保障状況によっても変わってきます。
大切なのは、一般的な数字をそのまま当てはめることではありません。
自分や家族が、どのくらいの備えがあれば安心して生活できるのか。
この視点で考えることが重要です。
4.「余裕資金」とは、余っているお金のこと?
投資の説明では、よく「余裕資金で投資しましょう」といわれます。
では、余裕資金とは何でしょうか。
単純に、銀行口座に残っているお金のことでしょうか。
そうではありません。
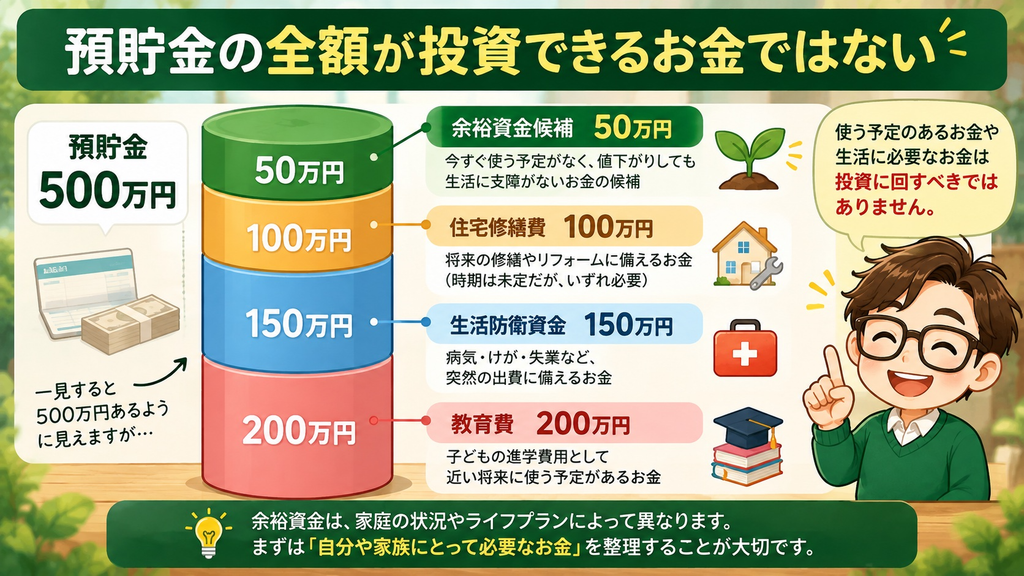
例えば、銀行口座に500万円の貯金があったとします。
一見すると、まとまったお金があるように感じます。
しかし、そのうち、
✅200万円は子どもの教育費
✅150万円は生活防衛資金
✅100万円は住宅修繕のためのお金
として必要なのであれば、残る50万円が投資に回せる資金の候補になります。
もちろん、この50万円も必ず投資しなければならないわけではありません。
投資に回したあと、相場が下落しても生活に支障がなく、長期間使う予定がないことが大切です。
つまり、余裕資金とは、
「今すぐ使う必要がなく、値下がりしても生活や将来の予定に支障をきたさないお金」
と考えると分かりやすいでしょう。
5.NISAの非課税枠を無理に使い切る必要はない
2024年から始まった新しいNISA制度では、年間最大360万円、非課税保有限度額は最大1,800万円となっています。
この数字を見ると、
「せっかく非課税なのだから、できるだけ多く投資した方が得なのでは?」
と思う方もいるかもしれません。
しかし、NISAは投資をするための制度であって、非課税枠を使い切ること自体が目的ではありません。
例えば、毎月3万円なら無理なく積み立てられる方が、非課税枠を意識して毎月10万円を積み立てたとします。
その結果、生活費が不足して積立を中断したり、投資商品を売却したりすることになれば、本来の長期投資の計画が崩れてしまいます。
NISAの非課税枠は、無理に埋めるものではなく、必要に応じて活用するものです。
自分の家計に合った金額で、無理なく続けることを優先しましょう。
6.投資に回すお金を間違えると、長期投資が難しくなる
長期投資で大切なのは、相場の上昇と下落を経験しながら、長い時間をかけて資産形成に取り組むことです。
しかし、生活に必要なお金まで投資してしまうと、値下がりしたときに冷静でいられなくなる可能性があります。
例えば、生活防衛資金まで投資している方が、株価の大幅な下落を経験したとします。
「このまま下がり続けたら生活できなくなるかもしれない」
そう感じるのも無理はありません。
そして、損失が大きくなったところで売却してしまうかもしれません。
これは、投資に対する知識や精神力だけの問題ではありません。
そもそも、投資に回すお金の選び方に無理があった可能性があるのです。
一方、当面使う予定のないお金で投資していれば、値下がりしても生活費を確保した状態で、今後の対応を落ち着いて考えやすくなります。
もちろん、余裕資金であっても損失がなくなるわけではありません。
それでも、投資に回すお金を適切に分けることは、長期投資を続けるための大切な土台になります。
7.投資を始める前に「守るお金」を考えよう
ここまで、投資に回してはいけないお金について説明してきました。
ここで、ぜひ覚えておいてほしいことがあります。
それは、「貯金と投資は、どちらか一方を選ぶものではない」ということです。
貯金には、必要なときにお金を使えるようにする役割があります。
一方、投資には、価格変動のリスクを引き受けながら、将来に向けてお金を育てる役割があります。
どちらにも大切な役割があるのです。
投資を始める前には、まず今の生活に必要なお金、近い将来に使うお金、突然の出費に備えるお金を確認しましょう。
そのうえで、長期間使う予定のないお金があるかを考えてみてください。
投資できる金額が少なくても、焦る必要はありません。
大切なのは、他人と投資額を競うことではなく、自分や家族に合った資産形成を続けることです。
8.まとめ|投資は「今の安心」を守ってから始めよう
今回のポイントを振り返りましょう。
① 生活費は投資に回さない
毎日の生活に必要なお金は、預貯金などで確保しておきましょう。
② 近い将来に使うお金は投資に回さない
教育費や住宅購入費など、使う時期が決まっているお金は、必要なときに確実に使えるよう準備することが大切です。
③ 生活防衛資金を確保する
病気や失業、突然の出費に備えるお金を残しておきましょう。
④ NISAの非課税枠を無理に埋めない
制度の枠よりも、自分の家計に合った金額を優先しましょう。
⑤ 余裕資金で長期投資に取り組む
生活に支障のない範囲で、将来に向けた資産形成を考えましょう。
資産運用は、将来の安心を育てるためのものです。
そのために、今の安心を失ってしまっては本末転倒です。
「守るお金は守る。育てるお金は、時間をかけて育てる。」
この考え方を、ぜひ大切にしてください。
🌱 パパ森資産相談所から
投資を始めると、「もっと投資した方がいいのかな?」と考えてしまうこともあるでしょう。
でも、パパ森が大切にしてほしいのは、投資金額の大きさではありません。
今の生活を大切にしながら、将来の選択肢を少しずつ広げていくこと。
それこそが、資産形成の本来の目的だと考えています。
パパ森資産相談所では、資産運用が初めての方にも分かりやすく、お金の教養をお伝えしています。
「自分の場合は、どのくらいのお金を投資に回していいのだろう?」
そんな疑問があれば、どうぞお気軽にご相談ください。
個別相談は何度でも無料です。
また、資産形成について体系的に学び、実践につなげたい方には、学び・計画・継続をサポートする「パパ森ノート」もご用意しています。
🌱 人生の選択肢を広げる、お金の学びを。
パパ森資産相談所
https://papamori.com
📘 もっと体系的に詳しく学びたい方へ
この記事では、投資に回してはいけないお金をテーマにパパ森の見解を踏まえてお伝えしました。
資産運用は、知識を知るだけでなく、「自分の場合はどう考え、どう行動するか」がとても大切です。
実際に始めようとすると、
✅何から始めればいいの?
✅自分にはどんな方法が合っているの?
✅毎月いくら積み立てればいいの?
✅このまま続けて大丈夫なの?
など、多くの方が同じような疑問を持たれます。
まずは、「資産運用が始められない理由」について知ってみませんか?そして、資産運用の道しるべを知ることができれば、「将来のお金の不安」から解放されることでしょう。
パパ森資産相談所では、「毎月1回」、「お金の教養講座」を無料オンラインで開催しています。
似たような講座は数多くありますが、資産運用は「知識」「計画」「実践」「継続」が超重要です。こられを網羅的に知れたら・・・
ご興味のある方は、まずは、お金の教養講座の受講からお願いします。
詳しくは👇から