投資資金はどうやって作る?~無理なく投資を始めるためのお金の作り方~
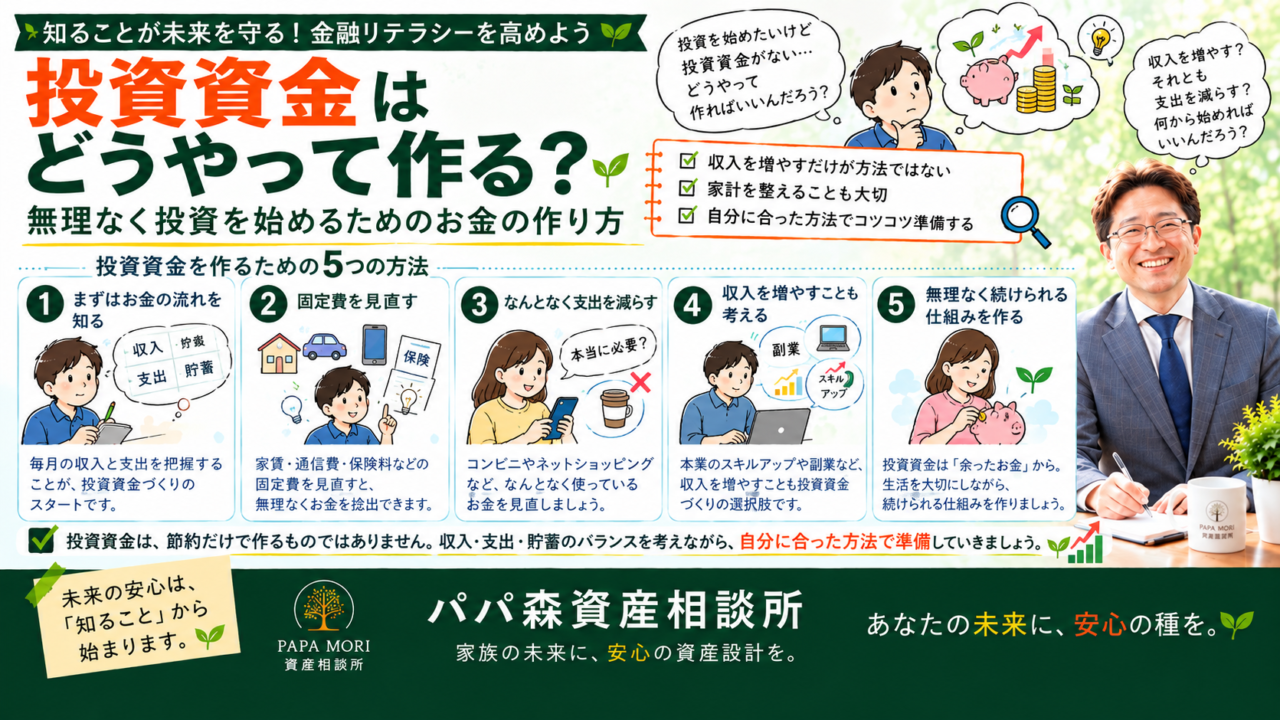
「NISAを始めたい」「積立投資を始めたい」「将来のために資産形成をしたい」そう思っていても、いざ始めようとすると、「でも、投資に回せるお金がない……」という問題にぶつかる人は少なくありません。では、投資をしている人は、最初から投資に回せるお金がたくさんあったのでしょうか?もちろん、そうとは限りません。投資資金は、突然どこかから湧いてくるものではありません。多くの場合、「今あるお金の使い方を少しずつ整える」ことから始まります。今回は、投資初心者の方に向けて、「投資資金はどうやって作ればいいのか?」について考えてみましょう。投資資金は、収入を増やすだけでなく、家計を見直し、お金の使い方を整えることで作ることができます。無理なく投資を続けるための投資資金の作り方を分かりやすく解説します。
1.投資資金は「余ったお金」から作る
まず大切なのは、投資のために生活を無理に切り詰めないことです。
投資を始めると、
✅毎月5万円投資したい
✅できるだけ早く資産を増やしたい
と考えてしまうかもしれません。
しかし、投資のために生活費まで削ってしまうと、長続きしません。
投資には価格変動があります。
投資したお金が一時的に減ることもあります。
そんなとき、
「生活費まで投資に回してしまった」
という状態だと、精神的にも苦しくなります。
だからこそ、
生活に必要なお金と、将来に向けて投資するお金を分ける。
これが投資資金を作る第一歩です。
2.まずは自分のお金の流れを知る
投資資金を作ろうと思ったら、いきなり節約を始める必要はありません。
まず、
「自分のお金がどこへ流れているのか」
を確認してみましょう。
例えば、
✅毎月の手取り収入
✅家賃・住宅ローン
✅水道光熱費
✅通信費
✅保険料
✅食費
✅車関連費
✅教育費
✅娯楽費
✅サブスク
✅貯金
✅その他の支出
などです。
ここで重要なのは、「無駄遣いを探す」ことだけではありません。
むしろ、自分が何にお金を使っているのかを知ることが目的です。
お金の流れが分からなければ、どこから投資資金を作ればいいのかも分かりません。
3.投資資金を作る方法
① 固定費を見直す
投資資金を作る方法として、まず考えたいのが固定費の見直しです。
固定費とは、毎月ある程度決まって支払うお金です。
例えば、
✅住居費
✅通信費
✅保険料
✅サブスク
✅車関連費
✅各種会費
などがあります。
固定費の特徴は、一度見直すと、その効果が毎月続く可能性があることです。
例えば、毎月3,000円の支出を見直せたとします。
年間では、
3,000円 × 12か月 = 36,000円
です。
一度の見直しが、長期的には大きな違いになることがあります。
ただし、何でも安くすればいいわけではありません。
保険なら必要な保障を削ってしまうこともありますし、通信サービスなども、安さだけを基準にすると不便になる場合があります。
大切なのは、
「必要なもの」と「何となく払い続けているもの」を分けること。
です。
②「なんとなく支出」を減らす
意外と見落としやすいのが、「なんとなく使っているお金」です。
例えば、
✅とりあえずコンビニに寄る
✅何となくネットショッピングをする
✅使っていないサブスクをそのままにする
✅セールだから買ってしまう
など。
一つひとつは大きな金額ではないかもしれません。
しかし、積み重なると、
「思ったよりお金が残らない」
ということがあります。
ここで注意したいのは、何でも我慢すればいいわけではないということです。
好きなことに使うお金まで極端に削ってしまうと、生活そのものが楽しくなくなります。
大切なのは、「自分にとって価値の低い支出を見つける」ことです。
同じ1万円でも、
「使ってよかった」と思える1万円と、
「何に使ったか分からない」1万円では意味が違います。
③ 収入が入ったら先に分ける
投資資金を作るうえで、
「月末にお金が余ったら投資しよう」
という方法は、なかなか難しいものです。
なぜなら、人は手元にお金があると、その範囲で生活してしまいやすいからです。
そこで、
最初に分けておく
という考え方があります。
例えば、給与が入ったら、
生活費 → 貯蓄 → 投資
というように、あらかじめお金の行き先を決めておく。
もちろん金額は人によって違います。
大切なのは、
「余ったら投資する」
ではなく、
「先に未来のためのお金を確保する」
という発想です。
ただし、生活費や近い将来に必要なお金まで投資に回す必要はありません。
④ ボーナスや臨時収入を活用する
毎月の収入だけでは投資資金を作るのが難しい場合、
ボーナスや臨時収入
を活用する方法もあります。
例えば、
✅ボーナス
✅臨時収入
✅不用品を売ったお金
✅一時的に支出が減った月のお金
などです。
ただし、臨時収入が入ったからといって、すべてを投資する必要はありません。
例えば、
✅一部は貯蓄
✅一部は投資
✅一部は家族との楽しみに使う
というように分けてもいいでしょう。
お金には、
守る・使う・増やす
という役割があります。
全部を「増やす」にする必要はありません。
⑤ 収入を増やす
ここまで読んで、
「節約には限界がある」
と思った方もいるかもしれません。
その通りです。
支出を減らすことには限界があります。
一方で、
収入を増やす
という方法もあります。
例えば、
✅本業でスキルを身につける
✅資格を取得する
✅副業を検討する
✅転職によって収入を見直す
✅自分の得意なことを仕事にする
などです。
もちろん、誰もが副業や転職をする必要があるわけではありません。
家庭の状況や健康、時間なども考える必要があります。
だからこそ、
「もっと働けばいい」
という単純な話ではありません。
今の生活を大切にしながら、
「自分にできる収入アップは何だろう?」
と考えることが大切です。
4.「節約して投資」だけが正解ではない
投資資金を作る話になると、
「節約」
ばかりに目が向きがちです。
しかし、資産形成を考えるなら、
収入・支出・貯蓄・投資
をまとめて考えることが大切です。
例えば、
月収30万円の人と月収50万円の人では、同じ1万円の節約でも意味が違います。
また、
月収が増えたからといって生活水準も一緒に上げてしまえば、投資資金は増えません。
だからこそ、
収入が増えたときに、その一部を将来に回す
という考え方もあります。
資産形成は、
「とにかく節約するゲーム」
ではありません。
自分のお金の使い方を、
今の幸せと未来の安心の両方につながる形に整えていくこと
だと私は考えています。
5.投資資金を作るときにやってはいけないこと
投資資金を作りたいからといって、避けたいこともあります。
① 生活費まで投資する
家賃や食費、光熱費など、生活に必要なお金まで投資に回すのは避けましょう。
投資したお金は、必要なタイミングで必ず増えているとは限りません。
② 借金をして投資する
「投資資金が足りないから借りればいい」
という考え方にも注意が必要です。
投資には損失の可能性があります。
借りたお金には返済義務があります。
この二つを組み合わせることで、家計への負担が大きくなる可能性があります。
③ 無理な節約をする
投資のために、
「外食は禁止」
「趣味は禁止」
「旅行は禁止」
など、極端なルールを作る必要はありません。
短期間ならできても、長期間続けるのは難しいでしょう。
資産形成で大切なのは
続けられる仕組み
です。
④ 他人の投資額と比較する
SNSを見ると、
「毎月10万円投資しています」
「年間300万円投資しています」
といった投稿を目にすることがあります。
しかし、その人と自分では、
✅収入
✅年齢
✅家族構成
✅住居費
✅教育費
✅資産
✅ライフスタイル
など、条件が違います。
だから、
他人の投資額を、そのまま自分の目標にする必要はありません。
自分の家計に合った金額を考えることが大切です。
6.投資資金は「未来の自分」のためのお金
ここで、一度考えてみてください。
あなたが投資をする目的は何でしょうか?
「お金を増やしたい」
もちろん、それも一つの目的です。
でも、その先には、
✅老後の安心
✅子どもの教育
✅住宅
✅家族との旅行
✅働き方の選択肢
✅将来やりたいこと
✅自分らしい人生
などがあるかもしれません。
つまり、
投資そのものが目的なのではなく、投資によって将来の選択肢を増やすこと
が目的になる場合があります。
だからこそ、
「毎月いくら投資するか?」
だけではなく、
「どんな人生のために、どのくらいのお金を準備したいのか?」
を考えることも大切です。
7.投資資金を作るためのシンプルな考え方
最後に、投資資金を作る流れをシンプルに整理してみましょう。
STEP1 収入を知る
毎月、いくら入ってくるのか。
↓
STEP2 支出を知る
何に、どれくらい使っているのか。
↓
STEP3 必要なお金を確保する
生活費や近い将来に必要なお金を守る。
↓
STEP4 見直せる支出を探す
固定費や「なんとなく支出」を確認する。
↓
STEP5 無理なく投資に回せる金額を決める
「最大限」ではなく、
「長く続けられる金額」
を考える。
↓
STEP6 仕組み化する
毎月の収入から、決めた金額を先に分ける。
これだけでも、お金の流れは大きく変わることがあります。
まとめ|投資資金は「節約」だけで作るものではない
「投資資金はどうやって作ればいい?」
という問いに対する答えは、一つではありません。
✅支出を見直す。
✅収入を増やす。
✅お金の使い方を整理する。
✅先取りして貯める。
✅臨時収入を活用する。
さまざまな方法があります。
そして、何より大切なのは、
無理をしないこと。
投資資金を作るために、今の生活が苦しくなってしまっては本末転倒です。
投資は、始めることだけがゴールではありません。
長く続けていくためには、
「今の自分の生活」と「未来の自分のためのお金」
のバランスを考えることが大切です。
投資資金を作るということは、単に節約することではありません。
自分のお金を、どこに、どのように使っていくのかを考えること。
その積み重ねが、資産形成の土台になっていきます。
パパ森資産相談所では、
「お金を増やすこと」だけではなく、「お金とどう付き合い、人生の選択肢をどう広げていくか」
という視点を大切にしています。
焦らず、比べず、自分の人生に合ったペースで。
未来の自分のために、今日のお金の使い方から少しずつ考えてみませんか。🌱
📘 もっと体系的に詳しく学びたい方へ
この記事では、投資資金の作り方ついて一般的な知識をご紹介しました。
資産運用は、知識を知るだけでなく、「自分の場合はどう考え、どう行動するか」がとても大切です。
実際に始めようとすると、
何から始めればいいの?
自分にはどんな方法が合っているの?
毎月いくら積み立てればいいの?
このまま続けて大丈夫なの?
など、多くの方が同じような疑問を持たれます。
まずは、「資産運用が始められない理由」について知ってみませんか?そして、資産運用の道しるべを知ることができれば、「将来のお金の不安」から解放されることでしょう。
パパ森資産相談所では、「毎月1回」、「お金の教養講座」を無料オンラインで開催しています。
似たような講座は数多くありますが、資産運用は「知識」「計画」「実践」「継続」が超重要です。こられを網羅的に知れたら・・・
ご興味のある方は、まずは、お金の教養講座の受講からお願いします。
詳しくは👇から
一人で悩まず、一緒に未来のお金について考えていきましょう。
お気軽に、電話かLINEからご相談ください😊