お金に困らない人生を作るために必要なこと~将来のお金の不安を減らす7つの考え方~
はじめに|お金がいくらあれば、安心して暮らせるのでしょうか?
「将来、お金に困らない生活を送りたい」
これは、多くの方が願っていることではないでしょうか。
老後の生活費、子どもの教育費、住宅ローン、病気や介護への備え。
人生には、お金が必要になる場面がたくさんあります。
だからこそ、
「もっと貯金しなければ」
「もっと収入を増やさなければ」
「投資で資産を増やさなければ」
と考える方も多いと思います。
では、ここで一つ質問です。
貯金が1,000万円あれば、お金に困らない人生になるのでしょうか?
それとも、3,000万円? 5,000万円?
実は、どれだけお金があれば安心できるのか、その答えは人によって異なります。
年収が高くても、支出が多ければ家計は苦しくなります。
一方、収入がそれほど多くなくても、自分の生活に合ったお金の使い方ができていれば、安心して暮らせる場合もあります。
つまり、お金に困らない人生を作るために必要なのは、単にお金を増やすことだけではないのです。
今回は、将来のお金の不安を減らし、安心して自分らしい人生を歩むために大切な7つの考え方を、一緒に学んでいきましょう。
1.お金に困らない人生とは、どのような人生なのか?
1-1.お金持ちになることと、お金に困らないことは違う
「お金に困らない人生」と聞くと、十分な貯金や資産を持ち、好きなものを自由に買える生活を想像するかもしれません。
もちろん、経済的な余裕は大切です。
しかし、お金をたくさん持っていることと、お金に困らないことは、必ずしも同じではありません。
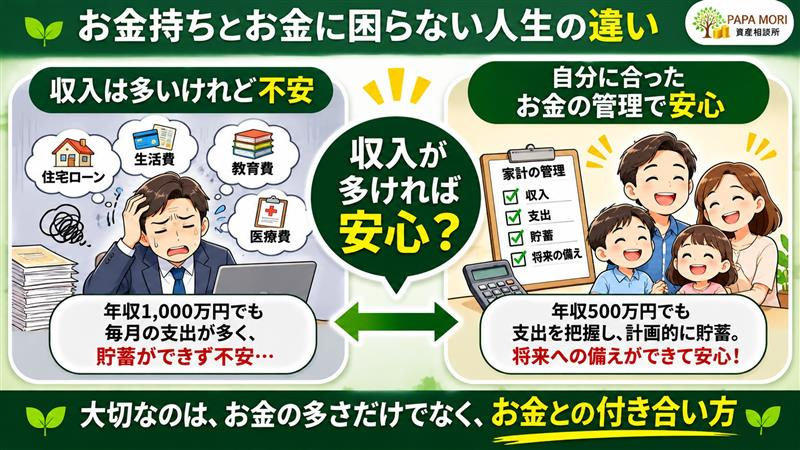
例えば、次の2人を考えてみましょう。
Aさん:年収1,000万円
収入は多いものの、毎月の生活費やローンの支払いが大きく、ほとんど貯蓄ができていません。
急な出費が発生すると、家計が苦しくなってしまいます。
Bさん:年収500万円
収入はAさんより少ないものの、生活費を把握し、無理のない支出を心がけています。
少しずつ貯蓄を続け、将来への備えも進めています。
どちらが安心して生活できるでしょうか。
もちろん、家族構成や住んでいる地域、資産や負債などによって状況は変わります。
しかし、この例から分かるのは、収入の多さだけで生活の安心が決まるわけではないということです。
1-2.本当に大切なのは、お金を管理できること
お金に困らない人生とは、必ずしも大きな資産を持つことではありません。
私は、次のような状態に近づくことだと考えています。
✅毎月の生活費を無理なく支払える
✅急な出費にもある程度対応できる
✅将来必要なお金を計画的に準備できる
✅お金のために必要以上の我慢をしなくて済む
✅自分や家族が望む人生を選択できる
つまり、お金に振り回されるのではなく、自分がお金をコントロールできること。
これこそが、お金に困らない人生の第一歩ではないでしょうか。
2.必要なこと① 自分のお金の流れを知る
2-1.収入よりも大切なことがある
お金に困らない人生を作るために、最初に考えたいのが家計の現状です。
毎月、いくら収入があり、何にいくら使っているのか。
皆さんは把握できていますか?
例えば、手取り収入が月30万円の家庭でも、
生活費が28万円なら、毎月残るお金は2万円。
生活費が25万円なら、毎月残るお金は5万円です。
その差は、毎月3万円。
1年間では36万円になります。
収入を増やすことも大切ですが、今あるお金の流れを理解するだけでも、将来への備えは変わってきます。
2-2.節約することだけが目的ではない
ここで誤解してほしくないことがあります。
家計を見直すというのは、何でも我慢して節約することではありません。
✅家族との外食。
✅子どもとの旅行。
✅自分が楽しみにしている趣味。
こうした支出は、人生を豊かにする大切なお金の使い方でもあります。
大切なのは、何となく使っているお金と、自分にとって価値のあるお金を区別することです。
使うべきところには使い、見直せるところは見直す。
この考え方が、無理のない家計管理につながります。
3.必要なこと② もしものときに備える
3-1.人生には予想できない出来事がある
どれだけ計画的に生活していても、予想外の出来事は起こります。
✅突然の病気やけが。
✅失業や収入の減少。
✅家電の故障や住宅の修繕。
こうした出来事が起きたとき、手元に使えるお金がなければ、生活が苦しくなる可能性があります。
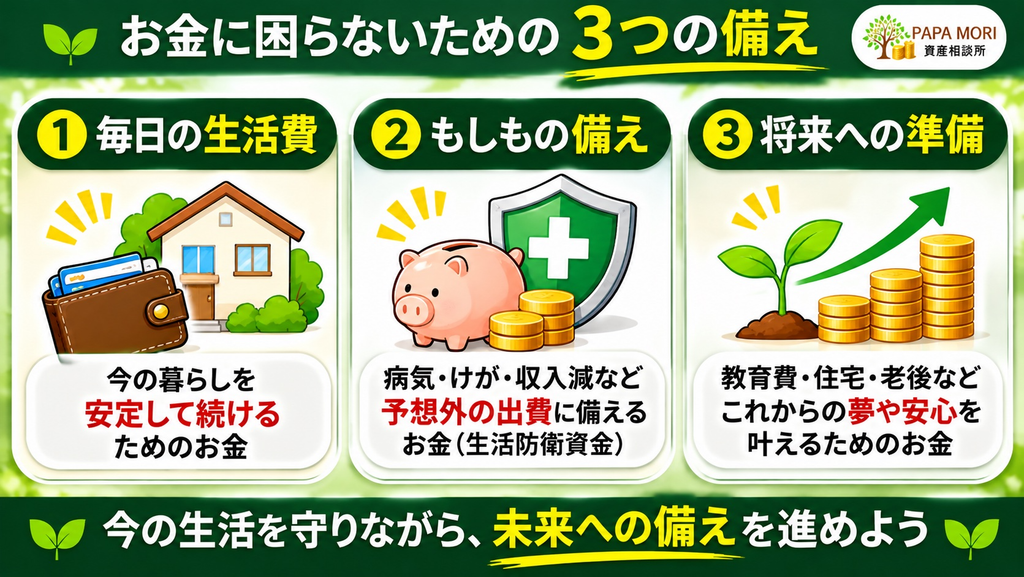
そのため、将来の資産形成を考える前に、まずは今の生活を守る準備が大切です。
3-2.生活防衛資金という考え方
生活防衛資金とは、急な収入減少や予想外の出費に備えて確保しておくお金のことです。
一般的には、生活費の3〜6か月分程度が一つの目安として紹介されることがあります。
ただし、自営業の方、収入が不安定な方、扶養家族が多い方などは、より多くの備えが必要になる場合もあります。
例えば、毎月の生活費が25万円なら、
3か月分で75万円。
6か月分で150万円です。
もちろん、これは一例であり、すべての家庭に当てはまる正解ではありません。
重要なのは、自分の家庭に必要な備えを考えることです。
そして、生活防衛資金は、原則として値動きのある投資商品ではなく、必要なときに使える預貯金などで確保しておくことが大切です。
投資でお金を育てる前に、まずは生活を守る。
この順番を忘れないようにしたいですね。
4.必要なこと③ 将来必要なお金を知る
4-1.お金の不安は、分からないことから生まれやすい
「老後にいくら必要なのか分からない」
「子どもの教育費が心配」
「このままの貯金で大丈夫なのだろうか」
将来のお金に不安を感じる理由の一つは、必要な金額や時期が見えていないことです。
例えば、10年後に300万円必要になる予定がある場合と、いつ何に使うか分からないまま漠然と貯金している場合では、準備のしやすさが違います。
目的と時期が分かれば、毎月どれくらい準備する必要があるのかを考えられるようになります。
4-2.人生の予定とお金を結びつける
将来必要になるお金には、さまざまなものがあります。
✅子どもの進学費用。
✅住宅の購入や修繕費用。
✅車の買い替え。
✅老後の生活費。
そして、家族旅行や趣味など、自分が楽しみにしていることも含まれます。
ここで大切なのは、必要なお金だけでなく、使いたいお金も考えることです。
将来の不安に備えるあまり、今の生活を楽しめなくなってしまっては、何のための資産形成なのか分からなくなってしまいます。
今の幸せと未来の安心。
どちらも大切にしたいですね。
5.必要なこと④ お金を育てる仕組みを理解する
5-1.預貯金だけでなく、資産運用という選択肢
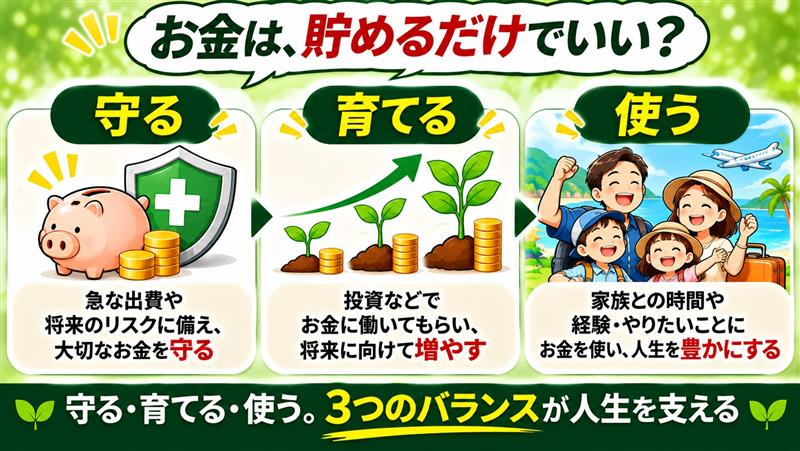
お金に困らない人生を作るためには、貯蓄だけでなく、資産運用について学ぶことも大切です。
特に、物価が上昇する環境では、お金の額面が変わらなくても、購入できる商品やサービスが減ってしまうことがあります。
これを、お金の購買力が低下するといいます。
例えば、現在100万円で購入できるものが、将来120万円必要になるとしたら、同じ100万円でも買えるものが変わってしまいます。
そのため、将来に向けた資産形成では、預貯金と投資を上手に使い分けることが重要です。
5-2.長期・積立・分散という基本
投資初心者の方に、まず知っていただきたいのが、長期・積立・分散という考え方です。
長期投資
短期間の値動きだけにとらわれず、長い時間をかけて資産形成を考えること。
積立投資
一定の金額を定期的に投資することで、購入するタイミングを分けること。
分散投資
複数の資産や地域などに投資先を分け、特定の対象にリスクが集中することを抑えること。
これらは投資のリスクを管理するための基本的な考え方ですが、元本割れを防ぐことや利益を保証するものではありません。
5-3.新NISAを上手に活用する
新NISAは、投資から得られる一定の利益が非課税になる制度です。
通常、課税口座では株式や投資信託の売却益などに約20%の税金がかかりますが、NISA口座での対象商品の利益は非課税になります。
ただし、新NISAを利用すれば必ず資産が増えるわけではありません。
大切なのは、制度の非課税メリットだけを見るのではなく、自分の生活や目的に合った投資を考えることです。
投資は、早くお金持ちになるための競争ではありません。
自分の人生に必要な資産を、無理なく育てていくための選択肢なのです。
6.必要なこと⑤ 収入を得る力を大切にする
6-1.資産だけが人生を支えるわけではない
資産形成というと、どうしても投資や貯蓄に目が向きがちです。
しかし、私たちの生活を支えている大切なものがもう一つあります。
それは、働いて収入を得る力です。
仕事を通じて得られる収入は、日々の生活を支え、将来への備えを進める原動力になります。
また、知識や技術、経験、人とのつながりなども、長い人生において大切な財産です。
6-2.自分自身への投資も忘れない
例えば、
✅新しい知識を学ぶこと。
✅仕事に必要な資格を取得すること。
✅健康を維持すること。
✅人との信頼関係を築くこと。
こうした行動は、必ずしもすぐに収入の増加につながるわけではありません。
しかし、将来の働き方や人生の選択肢を広げる可能性があります。
私は、金融資産だけでなく、自分自身の力を育てることも大切な資産形成だと考えています。
お金だけを育てるのではなく、自分自身も成長していく。
そんな人生でありたいですね。
7.必要なこと⑥ 他人と比較せず、自分に合った生活を考える
7-1.お金の不安は、比較から生まれることもある
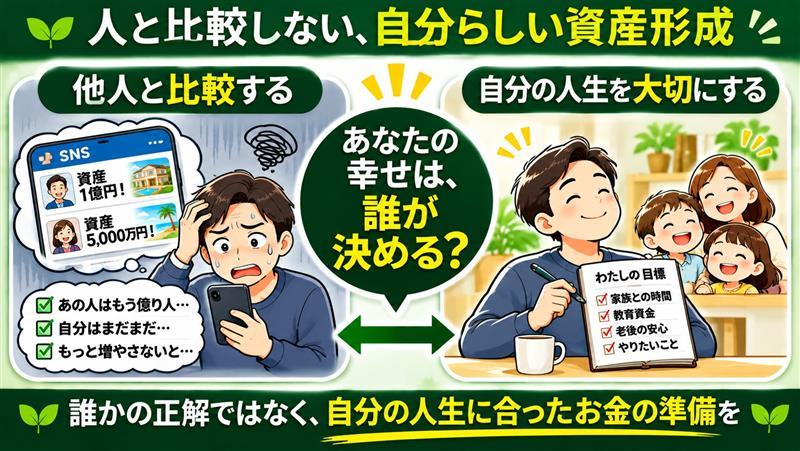
SNSを見ていると、
「30代で資産1,000万円達成!」
「40代で資産5,000万円!」
「50代で早期退職!」
といった情報を目にすることがあります。
もちろん、努力して目標を達成したことは素晴らしいことです。
しかし、それを見て、
「自分はまだこれだけしか貯金がない」
「もっと投資しなければ」
と焦ってしまう必要はありません。
収入も、家族構成も、生活環境も、人生の目標も、人それぞれ違うからです。
7-2.自分の人生に必要なお金を考える
例えば、旅行が好きな人もいれば、自宅で家族と過ごす時間を大切にする人もいます。
趣味にお金を使いたい人もいれば、仕事を続けながら社会とのつながりを大切にしたい人もいます。
どれが正しいということではありません。
大切なのは、自分がどのような人生を送りたいのかということです。
誰かより多くのお金を持つ必要はない。自分が望む人生を実現するために、必要なお金を準備すればいい。
私は、そう考えています。
8.必要なこと⑦ お金について学び続ける
8-1.お金の知識は、一度学べば終わりではない
人生の状況は、年齢とともに変わっていきます。
✅独身のとき。
✅結婚したとき。
✅子どもが生まれたとき。
✅住宅を購入したとき。
✅退職を迎えたとき。
それぞれの場面で、必要なお金や考えるべきことは変わります。
また、税金や社会保障、金融制度なども変化していきます。
だからこそ、お金の教養は一度学んで終わりではなく、人生を通じて学び続けることが大切なのです。
8-2.知識が増えると、選択肢も増える
お金について学ぶことで、これまで知らなかった選択肢に気づくことがあります。
✅例えば、預貯金と投資の違い。
✅NISAの仕組み。
✅保険の役割。
✅年金制度。
✅家計管理の考え方。
こうした知識を身につけることで、情報に振り回されず、自分で判断するための土台を作ることができます。
そして、分からないことがあれば、信頼できる情報を調べたり、必要に応じて専門家に相談したりすることも大切です。
お金の教養とは、お金に関する知識を身につけ、自分の人生に合った選択ができる力。
私は、そのように考えています。
9.お金に困らない人生を作るための7つの考え方|まとめ
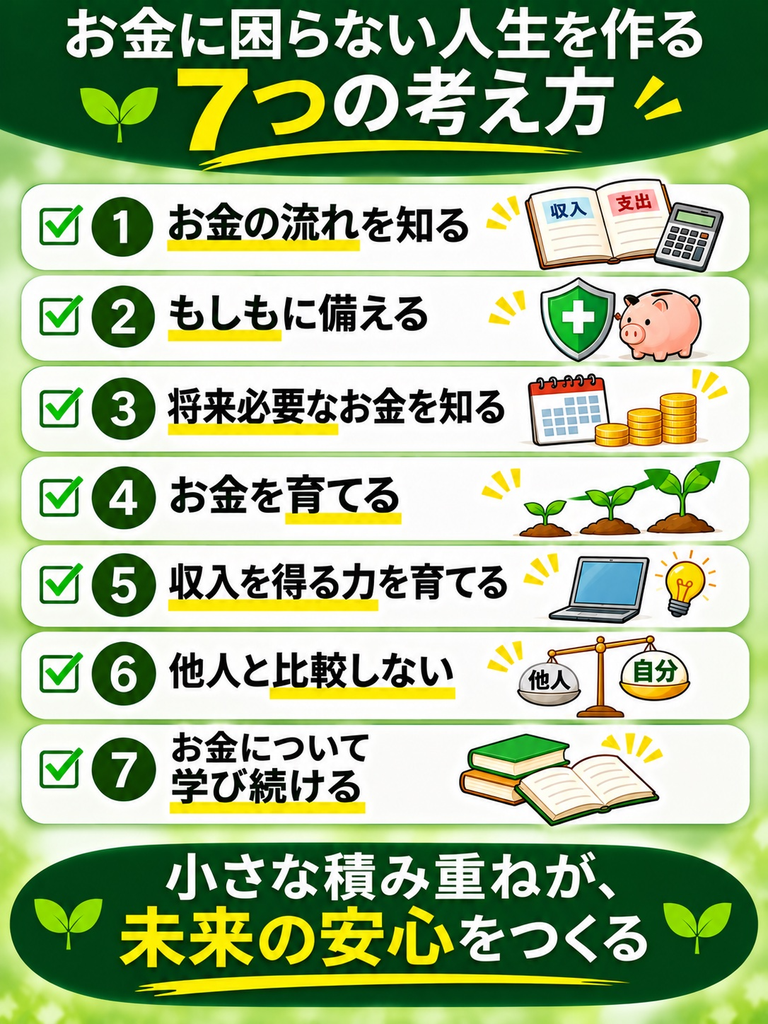
ここまで、お金に困らない人生を作るために大切な考え方をお伝えしてきました。
改めて整理してみましょう。
① お金の流れを知る
収入と支出を把握する。
② もしもに備える
生活防衛資金を確保する。
③ 将来必要なお金を知る
使う目的と時期を考える。
④ お金を育てる
預貯金と投資を使い分ける。
⑤ 収入を得る力を育てる
知識・経験・健康を大切にする。
⑥ 他人と比較しない
自分の人生に合った目標を持つ。
⑦ 学び続ける
自分で判断する力を身につける。
この7つを、最初から完璧に実践する必要はありません。
できることから、一つずつ始めていけばよいのです。
✅例えば、今月は家計を見直してみる。
✅来月は生活防衛資金について考えてみる。
✅その次はNISAについて学んでみる。
こうした小さな積み重ねが、将来のお金の不安を減らすことにつながっていきます。
10.おわりに|お金に困らない人生の先にあるもの
最後に、皆さんに考えていただきたいことがあります。
もし、将来のお金の不安がなくなったら、あなたは何をしたいですか?
✅家族と旅行に行きたい。
✅好きな仕事を続けたい。
✅趣味を思い切り楽しみたい。
✅大切な人との時間を増やしたい。
✅誰かの役に立つことを始めたい。
きっと、人それぞれの答えがあると思います。
私は、お金に困らない人生を作ること自体が、人生の最終目的ではないと考えています。
お金の不安を減らすことによって、自分らしい人生を歩むための選択肢を増やす。
そのために、お金の教養を身につけ、貯蓄や資産運用を学ぶのではないでしょうか。
もちろん、人生には予想できない出来事があります。
どれだけ準備していても、すべての経済的な不安をなくせるとは限りません。
それでも、知識を身につけ、できることから準備を進めることで、将来の選択肢を広げることはできます。
私は、皆さんに単にお金持ちになってほしいわけではありません。
お金に振り回されることなく、自分や家族が納得できる人生を歩んでほしい。
そのためのお手伝いをしていきたいと思っています。
お金は人生の目的ではありません。
人生を豊かにするための、大切な手段なのです。
🌱 パパ森資産相談所から
お金に困らない人生を作るために、特別な才能が必要なわけではありません。
まずは、お金について知ること。
そして、自分の人生に合った方法を考え、無理のない一歩を踏み出すこと。
パパ森資産相談所では、投資初心者の方にも分かりやすく、お金の教養や資産運用の基本をお伝えしています。
「何から始めればいいのか分からない」
「自分に合った資産形成を考えたい」
そんな方は、お気軽にご相談ください。
また、資産形成をより体系的に学びたい方には、パパ森ノートや伴走サポートもご用意しています。
まずは無料相談からでも大丈夫です。
一緒に、あなたらしい未来を考えていきましょう。😊
資産運用を、もっと当たり前に。
人生の選択肢を広げる、お金の学びを。
パパ森資産相談所
https://papamori.com/
📘 もっと体系的に詳しく学びたい方へ
この記事では、お金に困らない人生を作るために必要なことをテーマにパパ森の見解を踏まえてお伝えしました。
資産運用は、知識を知るだけでなく、「自分の場合はどう考え、どう行動するか」がとても大切です。
実際に始めようとすると、
✅何から始めればいいの?
✅自分にはどんな方法が合っているの?
✅毎月いくら積み立てればいいの?
✅このまま続けて大丈夫なの?
など、多くの方が同じような疑問を持たれます。
まずは、「資産運用が始められない理由」について知ってみませんか?そして、資産運用の道しるべを知ることができれば、「将来のお金の不安」から解放されることでしょう。
パパ森資産相談所では、「毎月1回」、「お金の教養講座」を無料オンラインで開催しています。
似たような講座は数多くありますが、資産運用は「知識」「計画」「実践」「継続」が超重要です。こられを網羅的に知れたら・・・
ご興味のある方は、まずは、お金の教養講座の受講からお願いします。
詳しくは👇から