結婚・子育て・住宅・老後のお金をどう考える?~人生の4大ライフイベントと資産形成の基本~
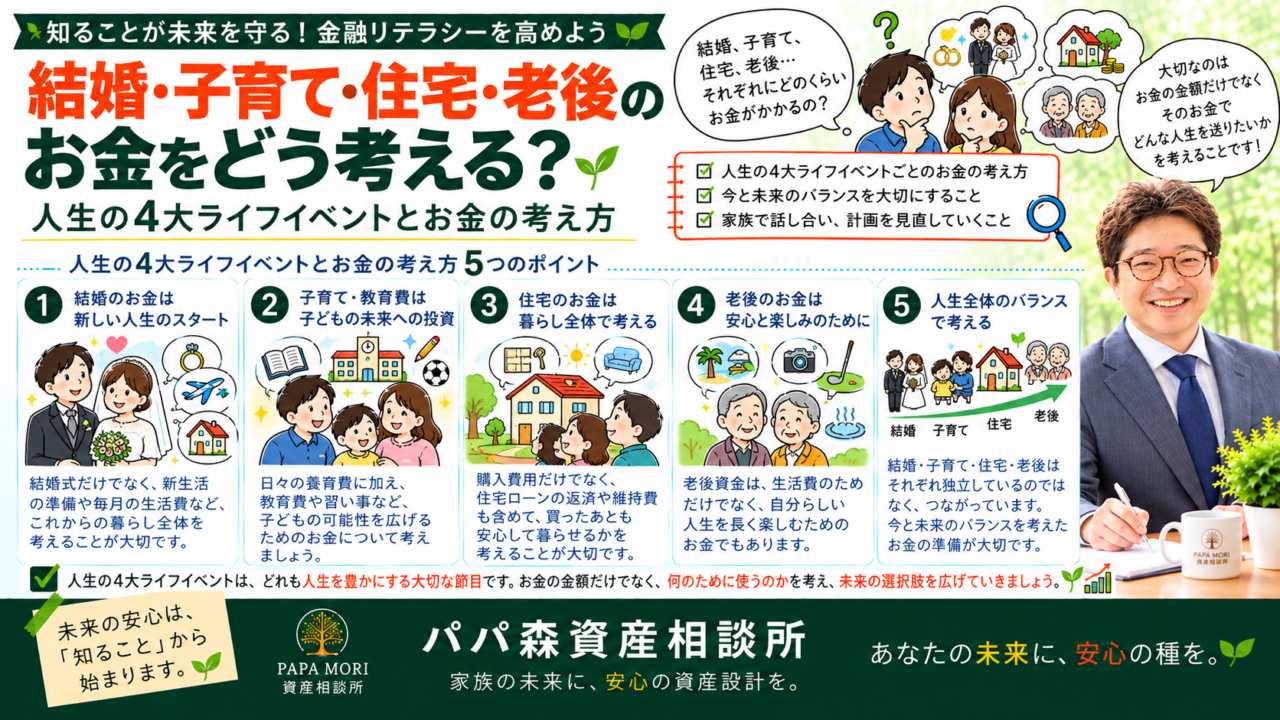
人生には、大きなお金が必要になる場面があります。「結婚」、「子育て」、「住宅購入」、そして「老後」。これらは、人生の中でも特にお金について考える機会が多いライフイベントです。「結婚にはいくら必要なの?」「子どもの教育費は準備できるだろうか?」「住宅ローンを組んでも大丈夫?」「老後のお金は足りるのかな?」そんな不安を感じたことがある方も多いのではないでしょうか。最近では、NISAなどを活用して資産形成を始める方も増えています。しかし、ここで大切なのは、「お金を増やすこと」と「人生に必要なお金を準備すること」は、必ずしも同じではないということです。どれだけ資産形成を頑張っていても、必要なときに使えるお金がなければ、困ってしまうことがあります。一方で、将来の不安ばかりを考えて、今の生活を必要以上に我慢してしまうのも、少し寂しいことです。大切なのは、人生の節目を見据えながら、今と未来のお金のバランスを考えること。今回は、結婚・子育て・住宅・老後という4つのライフイベントを通して、人生とお金の向き合い方について考えてみたいと思います。
1.人生には大きなお金が必要になる時期がある
私たちの人生では、毎月の生活費以外にも、まとまったお金が必要になることがあります。
代表的なのが、次の4つです。
✅結婚に関するお金
✅子育て・教育に関するお金
✅住宅に関するお金
✅老後の生活に関するお金
もちろん、すべての人が結婚したり、子どもを持ったり、住宅を購入したりするわけではありません。
人生の選択肢は人それぞれです。
だからこそ大切なのは、
「一般的にはこうするもの」という考え方ではなく、自分がどんな人生を送りたいのかを基準にすること。
結婚を望む人もいれば、独身生活を楽しみたい人もいます。
住宅を購入したい人もいれば、賃貸住宅で自由に暮らしたい人もいます。
どちらが正解というわけではありません。
自分が望む人生に合わせて、お金の準備を考えていく。
それがライフプランの基本です。
2.結婚のお金|大切なのは結婚式の費用だけではない
結婚というと、まず結婚式や新婚旅行の費用を思い浮かべる方も多いでしょう。
もちろん、そうしたイベントも大切な思い出になります。
しかし、結婚生活は結婚式が終わってからも続いていきます。
新居の準備、家具や家電の購入、毎月の生活費など、新しい暮らしに伴うお金についても考える必要があります。
そして、私が特に大切だと思うのは、
「結婚前から、お金について話し合える関係を築くこと」
です。
例えば、
✅お金は貯めたいタイプ?
✅旅行や趣味にはお金を使いたい?
✅共働きについてどう考えている?
✅将来はどんな暮らしをしたい?
こうした話は、決して夢のない話ではありません。
むしろ、お互いが大切にしている価値観を知るための大事な会話です。
私は結婚相談所も運営していますが、結婚は単に条件が合えばうまくいくというものではないと感じています。
お金に対する価値観も、その一つです。
違いがあっても、お互いを理解し、話し合いながら歩み寄れることが大切なのではないでしょうか。
結婚のお金を考えることは、夫婦の未来を一緒に考えることでもあるのです。
3.子育て・教育費|子どもの可能性を広げるためのお金
子どもが生まれると、家計にも大きな変化が生まれます。
日々の養育費だけでなく、保育園、学校、習い事、進学など、成長に合わせて必要なお金も変わっていきます。
特に教育費については、
「できるだけ子どもの希望を叶えてあげたい」
と思う親御さんも多いでしょう。
私自身も、親としてその気持ちはよく分かります。
ただし、ここで考えたいことがあります。
「子どものためなら、いくらお金をかけてもよいのでしょうか?」
もちろん、教育にお金をかけることには大きな意味があります。
しかし、教育費のために家計が苦しくなり、親自身の将来への備えができなくなってしまうと、別の不安が生まれることもあります。
大切なのは、
また、教育費は単に学校に支払うお金だけではありません。
✅家族旅行で新しい世界を見ること。
✅好きなことに挑戦すること。
さまざまな経験を通して、自分の可能性を見つけること。
そうした経験にも、大きな価値があると思います。
教育費を考えるときには、
「いくら準備するか」
だけでなく、
「子どもにどんな経験や選択肢を届けたいか」
という視点も大切にしたいですね。
4.住宅のお金|買うことがゴールではない
住宅は、人生の中でも特に大きな買い物の一つです。
「いつかはマイホームを持ちたい」
そう考えている方も多いと思います。
しかし、住宅を考えるときに大切なのは、
「買えるかどうか」だけではなく、「買ったあとも無理なく暮らせるかどうか」
という視点です。
住宅購入では、物件価格や住宅ローンの返済額に目が向きがちです。
でも、実際には住宅を維持するためのお金も必要です。
固定資産税、保険、修繕費、マンションであれば管理費や修繕積立金なども考える必要があります。
また、住宅を購入したあとに、転職や転勤、家族構成の変化が起こることもあります。
だからこそ、
「どんな家に住みたいか」
だけでなく、
「どんな暮らしを続けたいか」
を考えることが大切です。
そして、住宅については、購入だけが正解ではありません。
賃貸にも、住み替えやすさなどのメリットがあります。
購入にも、自分の住まいを持てることや、将来の住居費の見通しを立てやすくなる場合があるなどのメリットがあります。
ただし、どちらにも費用やリスクがあります。
大切なのは、
「持ち家か賃貸か」という二択の勝ち負けではなく、自分の人生に合った住まいを選ぶこと。
住宅は資産としての側面もありますが、何より家族が日々を過ごす生活の場所です。
お金だけでなく、暮らしの満足度も含めて考えていきたいですね。
5.老後のお金|不安だけで考えないことが大切
老後資金という言葉を聞くと、
「いくら必要なのだろう?」
「年金だけで生活できるのだろうか?」
と不安になる方もいるでしょう。
確かに、老後のお金を考えることは大切です。
しかし、老後に必要なお金は、人によって大きく異なります。
✅持ち家か賃貸か。
✅どのような生活を送りたいか。
✅何歳まで働く予定なのか。
✅年金などの収入はどのくらい見込めるのか。
こうした条件によって、必要な準備も変わってきます。
だからこそ、
「老後には一律で○○万円必要」という情報だけで判断しないこと。
そして、私はもう一つ大切にしたい視点があります。
それは、
「老後を不安なものとしてだけ考えないこと」
です。
老後は、人生の終わりを待つ時間ではありません。
仕事を続ける人もいるでしょう。
趣味を楽しむ人もいるでしょう。
旅行に出かけたり、新しいことに挑戦したりする人もいるでしょう。
老後のお金を準備する目的は、単に生活費を確保することだけではありません。
自分らしい人生を長く楽しむための準備でもあるのです。
将来の不安を減らしながら、老後にどんな楽しみを持ちたいかも考えていきたいですね。
6.4つのライフイベントは別々ではなく、つながっている
ここまで、結婚・子育て・住宅・老後のお金について考えてきました。
実は、これらはそれぞれ独立しているわけではありません。
例えば、結婚して住宅を購入し、その後子どもが生まれたとします。
住宅ローンの返済が続く中で、教育費が増えていくかもしれません。
そして、教育費がかかる時期にも、老後への備えは少しずつ考えていく必要があります。
つまり、
住宅にお金をかけすぎると、教育費の準備が難しくなるかもしれません。
教育費にお金をかけすぎると、老後の備えが不足するかもしれません。
逆に、老後への備えを優先しすぎると、今の家族との時間や経験に使えるお金が少なくなるかもしれません。
だからこそ大切なのは、
人生全体を見渡して、お金のバランスを考えること。
これがライフプランと資産形成を結びつける大きな意味だと思います。
7.資産形成はライフイベントを支える手段の一つ
結婚、教育、住宅、老後。
こうした将来のお金を準備する方法として、資産形成があります。
ただし、ここで注意したいことがあります。
「将来必要なお金を、すべて投資で準備すればよい」というわけではありません。
投資には価格変動があり、必要な時期に資産価値が下がっている可能性もあります。
そのため、近い将来に使うことが決まっているお金と、長い期間使う予定のないお金では、準備の考え方が異なります。
また、生活費や急な出費に備えるお金も大切です。
資産形成を考える際には、
✅何のためのお金なのか
✅いつ必要になるお金なのか
✅どの程度のリスクを受け入れられるのか
という視点が欠かせません。
投資は万能ではありません。
でも、目的に合った形で活用できれば、将来の選択肢を広げるための有力な手段の一つになります。
大切なのは、投資をすること自体ではなく、人生に合ったお金の準備をすることです。
8.人生の節目で大切にしたい5つのお金の考え方
ここまでの内容を、5つに整理してみましょう。
① 自分の人生を基準にする
結婚するか、子どもを持つか、住宅を購入するか。人生の選択は人それぞれです。他人と比べる必要はありません。
② 大きなお金が必要になる時期を意識する
何に、いつお金が必要になるのかを考えることで、将来への備えが見えてきます。
③ 今と未来のバランスを大切にする
将来のための貯蓄や資産形成も大切ですが、今しかできない経験も大切な財産です。
④ 家族でお金について話し合う
結婚生活や子育て、住宅、老後について、家族で価値観を共有することが大切です。
⑤ 人生の変化に合わせて見直す
人生は予定通りには進みません。状況が変われば、お金の計画も柔軟に見直していきましょう。
まとめ|人生のお金は「何に使うか」から考えよう
結婚、子育て、住宅、老後。
人生には、さまざまなお金の節目があります。
そして、そのどれもが人生を豊かにする可能性を持った出来事です。
大切なのは、
「いくらお金が必要なのか」だけでなく、「そのお金でどんな人生を実現したいのか」を考えること。
✅結婚は、誰かと人生を歩むため。
✅教育費は、子どもの可能性を広げるため。
✅住宅は、自分や家族が安心して暮らすため。
✅老後資金は、人生の後半を自分らしく楽しむため。
それぞれのお金には、目的があります。
だからこそ、資産形成を考えるときには、まず自分の人生を見つめてみてほしいのです。
お金のために人生を合わせるのではなく、人生にお金を合わせる。
この👇記事でもお伝えしたこの考え方は、結婚・子育て・住宅・老後のすべてに共通しています。
お金は、人生の目的ではありません。
人生を支え、未来の選択肢を広げるための大切な道具です。
今を大切にしながら、未来にも備える。
そんな資産形成を、これからも一緒に考えていきましょう。😊🌱
🌱 パパ森資産相談所から
✅結婚したいけれど、将来のお金が心配
✅子どもの教育費と老後資金、両方準備できるだろうか
✅住宅ローンを返しながら、資産形成なんてできるの?
そんな不安を抱えている方もいらっしゃると思います。
でも、最初からすべての答えを出す必要はありません。
大切なのは、まず知ること。そして、自分の人生に合ったお金との付き合い方を考えることです。
私は、パパ森結婚相談所とパパ森資産相談所の両方を運営しています。
結婚も、お金も、人生の大切な選択に関わるものです。
だからこそ、どちらの相談所でも大切にしているのは、一人ひとりが納得して、自分の未来を選べること。
パパ森資産相談所では、資産形成が初めての方にも分かりやすい「お金の教養講座」を開催しています。
NISAや資産形成について、
「興味はあるけれど、何から学べばいいか分からない」
という方も、ぜひお気軽にご参加ください。
金融商品を販売するための講座ではありません。
お金の基本を学び、自分自身の未来について考えるための時間です。
人生に寄り添い、未来を育む。
そして、
人生の選択肢を広げる、お金の学びを。
これからもパパ森資産相談所は、皆さんの未来に安心の種をまいていきたいと思います。🌱
📘 もっと体系的に詳しく学びたい方へ
この記事では、人生の4大ライフイベントと資産形成をテーマにパパ森の見解を踏まえてお伝えしました。
資産運用は、知識を知るだけでなく、「自分の場合はどう考え、どう行動するか」がとても大切です。
実際に始めようとすると、
✅何から始めればいいの?
✅自分にはどんな方法が合っているの?
✅毎月いくら積み立てればいいの?
✅このまま続けて大丈夫なの?
など、多くの方が同じような疑問を持たれます。
まずは、「資産運用が始められない理由」について知ってみませんか?そして、資産運用の道しるべを知ることができれば、「将来のお金の不安」から解放されることでしょう。
パパ森資産相談所では、「毎月1回」、「お金の教養講座」を無料オンラインで開催しています。
似たような講座は数多くありますが、資産運用は「知識」「計画」「実践」「継続」が超重要です。こられを網羅的に知れたら・・・
ご興味のある方は、まずは、お金の教養講座の受講からお願いします。
詳しくは👇から