投資を始めるなら何歳から?20代・30代・40代・50代・60代でも遅くない資産形成の考え方
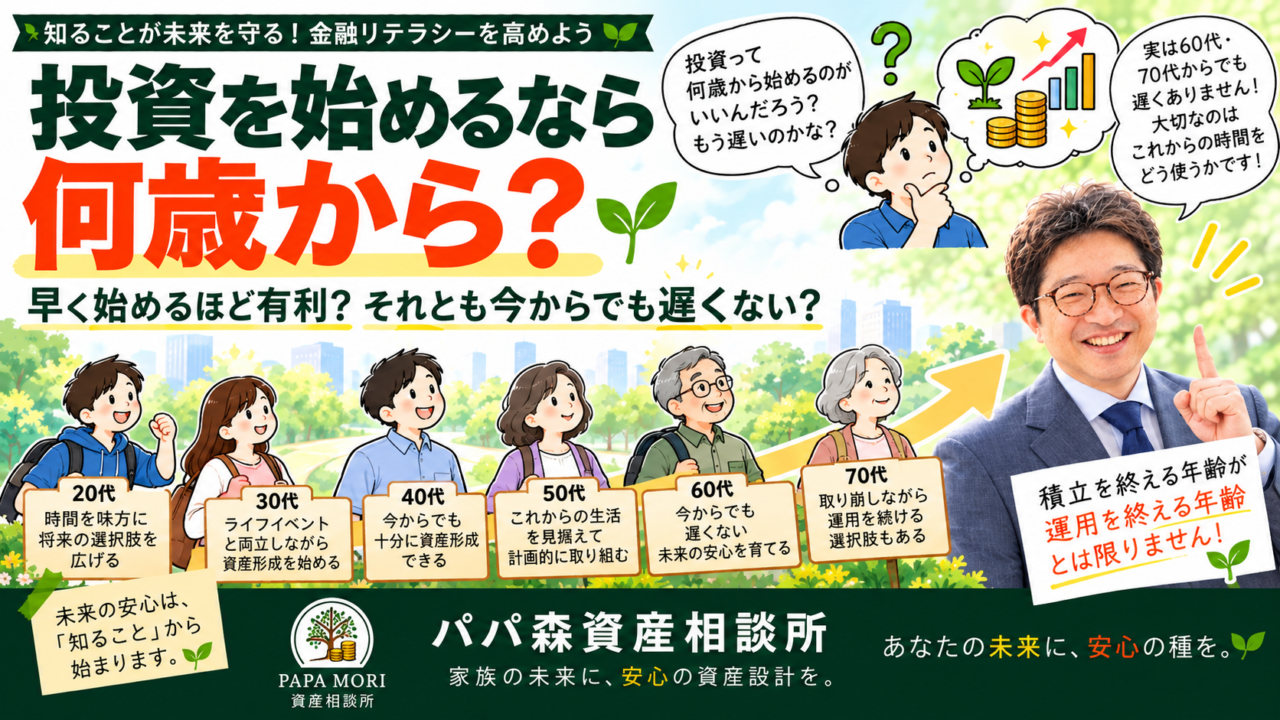
「もうこの年齢だから投資は遅い」と思っていませんか?「投資は若いうちから始めた方がいい」そんな話を聞いたことはありませんか?確かに、資産形成において時間は大きな味方になります。20代から投資を始める人と、50代から始める人では、一般的に運用に使える時間が異なります。そのため、早く始めることには大きなメリットがあります。しかし、ここで一つ考えてほしいことがあります。「では、60歳を過ぎたら投資を始めても意味がないのでしょうか?」私は、決してそうではないと思っています。例えば、60歳から70歳までの10年間、資産形成に取り組むとします。70歳になったら、資産運用をすべて終了しなければならないのでしょうか?そんなことはありません。70歳から少しずつ資産を取り崩しながら、残った資産の一部を運用し続けることも考えられます。つまり、お金を積み立てる期間が終わっても、お金を運用する期間まで終わるとは限らないのです。もちろん、投資には元本割れのリスクがありますし、年齢や生活状況に合わせた慎重な判断が必要です。今回は、投資を始める年齢について、20代から70代までの幅広い世代を対象に考えてみたいと思います。
1.投資は何歳から始めるのがいい?早く始めるメリット
結論からお伝えすると、長期的な資産形成を目指すのであれば、早く始めるほど時間を味方につけやすくなります。
その理由の一つが、「複利の効果」です。
複利とは、運用によって得られた利益を再び運用することで、その利益にも新たな利益が生まれる仕組みです。
例えば、同じ金額を投資した場合でも、運用期間が10年の場合と30年の場合では、複利の効果が異なります。
ただし、これは一定のプラスの運用成果が得られると仮定した場合の話です。実際の投資では損失が生じることもあり、長く続ければ必ず増えるわけではありません。
それでも、若い頃から資産形成を始めることには、いくつかのメリットがあります。
✅長い運用期間を確保しやすい
✅少額から時間をかけて資産形成に取り組める
✅将来の目標に向けて計画を見直す時間がある
✅お金の知識や投資経験を早くから積み重ねられる
特に大切なのは、投資経験を積み重ねられることです。
市場が上昇する時期もあれば、下落する時期もあります。
そうした経験を通じて、自分がどの程度の値動きに耐えられるのかを知ることもできます。
ただし、若いからといって無理に投資する必要はありません。
生活費や近い将来に必要なお金を確保したうえで、余裕資金の範囲で考えることが基本です。
2.20代・30代|時間という大きな資産を活用できる世代
20代・30代の方には、資産形成において大きな強みがあります。
それは、「時間」があることです。
例えば、25歳から65歳までなら40年間あります。
これほど長い期間を見据えて資産形成を考えられることは、大きなメリットです。
一方で、この年代は収入がまだ十分ではなかったり、結婚や出産、住宅購入などのライフイベントが控えていたりすることもあります。
そのため、最初から大きな金額を投資する必要はありません。
大切なのは、資産形成を生活の一部として考えることです。
また、20代・30代は、自分自身への投資も大切な時期です。
資格取得、仕事のスキルアップ、さまざまな経験などは、将来の収入や人生の選択肢につながる可能性があります。
金融資産を育てることと、自分自身の可能性を育てること。
この両方を大切にしてほしいと思います。
3.40代・50代|今からでも資産形成に取り組む意味は大きい
40代・50代になると、
「若い頃から投資しておけばよかった」
と感じる方もいるかもしれません。
確かに、20代から始めた場合と比べると、老後までの時間は短くなります。
しかし、だからといって資産形成を諦める必要はありません。
例えば、45歳から65歳までなら20年間あります。
50歳から70歳まででも20年間です。
20年という時間は、決して短いものではありません。
また、この年代は、若い頃と比べて収入や家計の状況が変化していることもあります。
子どもの教育費がかかる家庭もあれば、子育てが一段落して家計に余裕が生まれる家庭もあるでしょう。
そのため、大切なのは、
「今の年齢から何年運用できるか」だけでなく、「これからの人生で、いつお金が必要になるのか」を考えること。
そして、40代・50代だからといって、遅れを取り戻そうと無理に大きなリスクを取る必要はありません。
焦らず、自分の生活と将来の計画に合った資産形成を考えていきましょう。
4.60代から投資を始めても遅くない?
今回の記事で、私が特にお伝えしたい部分です。
「もう60歳だから、投資を始めるには遅いですよね?」
そんな質問を受けることがあるかもしれません。
私は、その方の状況を確認せずに「遅い」と決めつける必要はないと思っています。
なぜなら、60歳を過ぎても、その先の人生は続いていくからです。
例えば、60歳から70歳までの10年間を資産形成の期間と考えることもできます。
そして、70歳になったら、必要に応じて少しずつ資産を取り崩していく。
その際、すべての資産を現金にするのではなく、生活に必要な現金などを確保しながら、残った資産の一部を運用し続けるという考え方もあります。
ただし、60代以降の投資では、若い世代とは違う注意点があります。
年金収入、生活費、医療費、介護費用、手元の預貯金などを踏まえ、資産が値下がりした場合にも生活を維持できるかを考える必要があります。
また、投資で損失が生じたとき、収入から補うことが難しい場合もあります。
だからこそ、
「60代だから投資はできない」でもなく、「60代からでも積極的に投資すべき」でもない。
自分の状況に合った選択をすることが大切なのです。
5.70歳から取り崩しても、運用期間が終わるわけではない
ここは、今回の記事の大切なポイントです。
資産形成について考えるとき、多くの方は、
「何歳まで積み立てられるか」
という視点で考えます。
例えば、60歳から70歳まで積み立てるとしたら、運用期間は10年間だと思うかもしれません。
しかし、実際には必ずしもそうではありません。
70歳から資産を取り崩し始めたとしても、すべてのお金を一度に使うわけではないからです。
例えば、
70歳時点で保有している資産のうち、当面の生活に必要なお金は現金などで確保し、残りの一部を運用し続ける方法も考えられます。
そうすれば、運用を継続する資産については、70歳以降も運用期間が続くことになります。
資産形成と取り崩しのイメージ
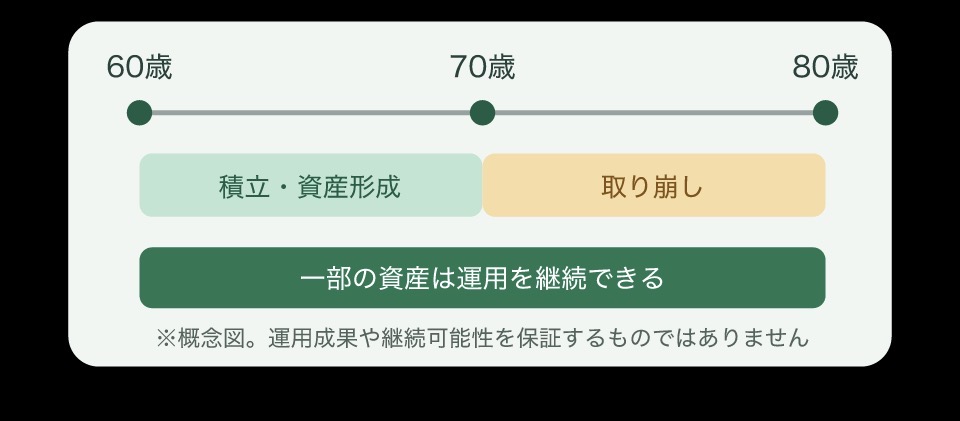
これは、積立を終える年齢と、運用を終える年齢が必ずしも同じではないことを示しています。
ただし、取り崩しながら運用する場合には注意も必要です。
特に、取り崩しを始めた直後に大きな相場下落が起こると、資産が想定以上に早く減ってしまう可能性があります。
また、取り崩し期間中に運用を続けても、必ず資産が長持ちするわけではありません。
運用期間を長く取れる可能性があることと、安心して運用を続けられることは別の問題です。
この違いを理解しておくことが大切です。
6.「長く運用できる」と「長く運用すべき」は違う
ここで、もう一つ大切なことをお伝えしたいと思います。
それは、
「長く運用できる可能性があるからといって、すべてのお金を長期間投資すべきとは限らない」
ということです。
例えば、数年以内に使う予定のお金を投資してしまうと、必要なときに価格が下がっている可能性があります。
特に高齢になると、医療費や介護費用など、予期しない支出が発生することもあります。
そのため、資産形成では、年齢だけでなく、お金を使う時期や目的を考えることが欠かせません。
若い人でも、近い将来に住宅購入を予定しているなら、その資金を大きなリスクにさらすことは慎重に考える必要があります。
反対に、60代や70代でも、長期間使う予定のない余裕資金があるなら、運用を検討できる場合があります。
つまり、大切なのは、
「今、何歳なのか」だけではなく、「そのお金をいつ使うのか」
ということなのです。
7.投資を始める年齢よりも大切な5つのこと
ここまでの内容を整理してみましょう。
① 早く始めるほど時間を味方につけやすい
長期的な資産形成を考えるなら、早く始めることにはメリットがあります。
② 何歳からでも学ぶことには意味がある
投資をするかどうかにかかわらず、お金の知識は人生の判断に役立ちます。
③ 年齢よりも、お金を使う時期を考える
同じ年齢でも、必要な資金や生活状況は人それぞれです。
④ 取り崩しながら運用する選択肢もある
積立が終わっても、一部の資産を運用し続けることは可能です。ただし、損失や資産減少のリスクには注意が必要です。
⑤ 無理をして投資を始めない
年齢に関係なく、生活を守ることが最優先です。
投資は人生を豊かにするための手段の一つであって、必ず取り組まなければならないものではありません。
8.投資を始めるのに「遅すぎる」と決めつけない
資産形成について調べていると、
「もっと早く始めればよかった」
と思うことがあるかもしれません。
しかし、過去に戻ることはできません。
大切なのは、今から何ができるかを考えることです。
20代には20代の強みがあります。
40代・50代には、それまでの人生経験や家計の状況を踏まえて判断できる強みがあります。
60代・70代にも、自分の生活や将来の希望に合わせてお金を考える機会があります。
もちろん、投資に適した状況かどうかは人それぞれです。
無理に投資する必要はありません。
それでも、
「もう遅いから、お金について学んでも意味がない」
と考えてしまうのは、もったいないと思います。
資産形成を始めるかどうかを判断するためにも、まずは知識を身につけることが大切です。
まとめ|投資は早く始めるほど有利。でも、何歳からでも未来は考えられる
今回のテーマは、
「投資を始めるなら何歳から?」
でした。
私の考えは、次のとおりです。
長期的な資産形成では、早く始めるほど時間を味方につけやすい。
しかし、
「もう60歳だから遅い」「70歳だから投資は無理」と、年齢だけで諦める必要はない。
ということです。
資産形成では、積立を続ける期間だけでなく、資産を取り崩していく期間も考えることが大切です。
70歳から取り崩しを始めても、残った資産の一部を運用し続けるという選択肢があります。
ただし、投資にはリスクがあります。
年齢が高くなるほど、資産を守ることや、必要なときに使えるお金を確保することも重要になります。
だからこそ、投資を始める年齢に唯一の正解はありません。
大切なのは、今の年齢から、自分の人生に合ったお金の準備を考えること。
そして、何歳になっても、お金の知識を学ぶことには意味があります。
「もっと早く始めればよかった」と後悔するよりも、
「これからの人生をどう豊かにしていこうか」
と考える。
そんな前向きな資産形成を大切にしたいですね。
時間は、若い人だけの財産ではありません。これからの時間をどう使うかは、何歳からでも考えられます。
焦らず、急がず、じっくり、ゆっくり。
自分らしい未来を育てていきましょう。😊🌱
🌱 パパ森資産相談所から
✅もう50代だから、投資を始めるには遅いかな?
✅60歳を過ぎてからNISAを始めても意味があるの?
✅老後のお金を、どう準備したらいいのか分からない
そんな方にこそ、私はお伝えしたいことがあります。
お金の教養を学ぶのに、遅すぎるということはありません。
もちろん、投資を始めることがすべての人にとって正解とは限りません。
大切なのは、知識を身につけ、自分の状況に合った判断ができるようになることです。
私は、パパ森資産相談所を通じて、年齢に関係なく、一人ひとりが自分の未来について前向きに考えられるようになってほしいと思っています。
そのために、資産形成の基礎を学べる無料の「お金の教養講座」を開催しています。
金融商品の販売や勧誘を目的とした講座ではありません。
「今から始めても大丈夫かな?」
そんな疑問を持っている方も、ぜひお金の基本を学ぶところから始めてみてください。
早く始めることには価値がある。でも、今から学び始めることにも価値がある。
私は、そう考えています。
人生の選択肢を広げる、お金の学びを。
パパ森資産相談所は、これからも皆さんの人生に寄り添い、未来の安心を育むお手伝いをしていきます。
📘 もっと体系的に詳しく学びたい方へ
この記事では、投資を始めるなら何歳から?をテーマにパパ森の見解を踏まえてお伝えしました。
資産運用は、知識を知るだけでなく、「自分の場合はどう考え、どう行動するか」がとても大切です。
実際に始めようとすると、
✅何から始めればいいの?
✅自分にはどんな方法が合っているの?
✅毎月いくら積み立てればいいの?
✅このまま続けて大丈夫なの?
など、多くの方が同じような疑問を持たれます。
まずは、「資産運用が始められない理由」について知ってみませんか?そして、資産運用の道しるべを知ることができれば、「将来のお金の不安」から解放されることでしょう。
パパ森資産相談所では、「毎月1回」、「お金の教養講座」を無料オンラインで開催しています。
似たような講座は数多くありますが、資産運用は「知識」「計画」「実践」「継続」が超重要です。こられを網羅的に知れたら・・・
ご興味のある方は、まずは、お金の教養講座の受講からお願いします。
詳しくは👇から