貯金と投資はどちらが大切?〜「NISA貧乏」にならないために知っておきたい、お金の正しい使い分け〜
「将来のために、貯金より投資をした方がいいのかな?」「新NISAを始めたけれど、毎月の生活が苦しくなってきた……」「貯金と投資、結局どちらを優先すればいいの?」最近は新NISAの普及によって、資産運用に関心を持つ方が増えています。それ自体は、とても良いことだと思います。しかし、その一方で気になるのが、将来の資産形成を優先するあまり、今の生活が苦しくなってしまうことです。いわゆる「NISA貧乏」という言葉を耳にする機会もあります。将来の安心を手に入れるために投資を始めたのに、今の生活に余裕がなくなってしまう。それでは、本来のお金の目的から離れてしまっているのではないでしょうか。私は、貯金と投資は、どちらか一方を選ぶものではないと考えています。貯金にも投資にも、それぞれ大切な役割があるからです。今回は、貯金と投資の違い、現金・保険・投資の使い分け、そして無理のない資産形成について、一緒に考えていきましょう。
1 貯金と投資、どちらが大切なのか?
結論からお伝えします。
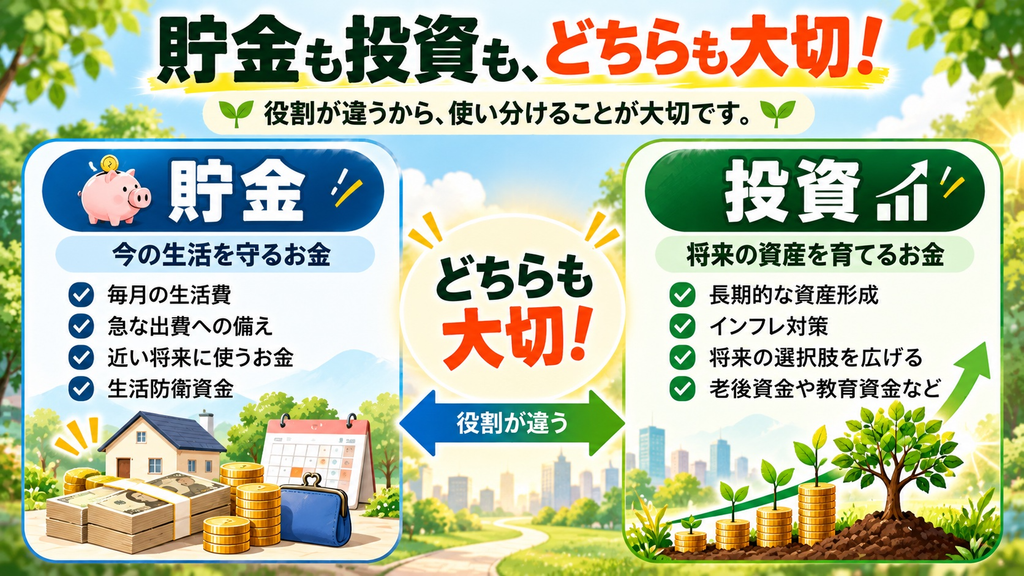
貯金も投資も、どちらも大切です。
ただし、役割が違います。
✅貯金は、主に今の生活や近い将来の支出に備えるためのお金です。
✅一方、投資は、主に長い時間をかけて将来の資産形成を目指すためのお金です。
例えば、来月の生活費や急な病気に備えるお金まで投資に回してしまったら、どうなるでしょうか。
もし、そのタイミングで株価が大きく下落していたら、損失を抱えた状態で売却せざるを得なくなるかもしれません。
反対に、10年後、20年後に使う予定のお金を、すべて普通預金に置いておくことにも注意が必要です。
物価が上昇すれば、同じ金額で買えるものが少なくなり、お金の実質的な価値が目減りする可能性があるからです。
つまり、大切なのは、
「貯金か投資か」ではなく、「いつ、何のために使うお金なのか」
という視点なのです。
2 貯金の役割は、今の生活を守ること
貯金の最大の強みは、必要なときに使いやすいことです。
毎月の生活費、家賃や住宅ローン、食費、光熱費、教育費など、日常生活にはさまざまな支出があります。
また、人生には予想していなかった出来事も起こります。
突然の病気やけが、家電製品の故障、車の修理、収入の減少などです。
そんなとき、手元に現金があれば、慌てずに対応しやすくなります。
このような不測の事態に備えて確保しておくお金を、一般的に「生活防衛資金」と呼びます。
必要な金額は、家族構成や働き方、毎月の支出などによって異なりますが、生活費の3〜6か月分程度が一つの目安とされることがあります。
収入が不安定な方や、扶養する家族が多い方などは、さらに余裕を持たせる考え方もあります。
大切なのは、誰かの金額をそのまま真似することではありません。
自分や家族が安心して暮らせるだけの現金を確保すること。
これが、投資を始める前にも、投資を続けていくうえでも大切な土台になります。
3 投資の役割は、将来の選択肢を広げること
一方、投資には、貯金とは異なる役割があります。
それは、長い時間をかけて資産の成長を目指せることです。
例えば、株式に幅広く分散投資することで、企業の成長や経済活動の成果を、資産形成に取り込むことが期待できます。
もちろん、投資には元本割れのリスクがあります。
株価が下がることもあれば、長期間にわたって思うように資産が増えないこともあります。
しかし、適切に分散された株式への長期投資は、過去の市場データにおいて、短期間の売買とは異なる特徴を示してきました。
ただし、過去に成長してきたからといって、将来も必ず増えるわけではありません。
だからこそ、短期的な値動きに一喜一憂するのではなく、投資する目的や期間、リスクを理解することが大切です。
私は、投資の目的は単にお金を増やすことではないと考えています。
✅子どもの教育の可能性を広げる。
✅老後の生活にゆとりを持つ。
✅家族との時間を大切にする。
✅やりたいことに挑戦できる環境をつくる。
投資は、人生の選択肢を広げるための手段なのです。
4 現金・保険・投資には、それぞれの役割がある
ここで、もう一つ考えていただきたいことがあります。
お金を守り、育てる方法は、貯金と投資だけではありません。
保険にも大切な役割があります。
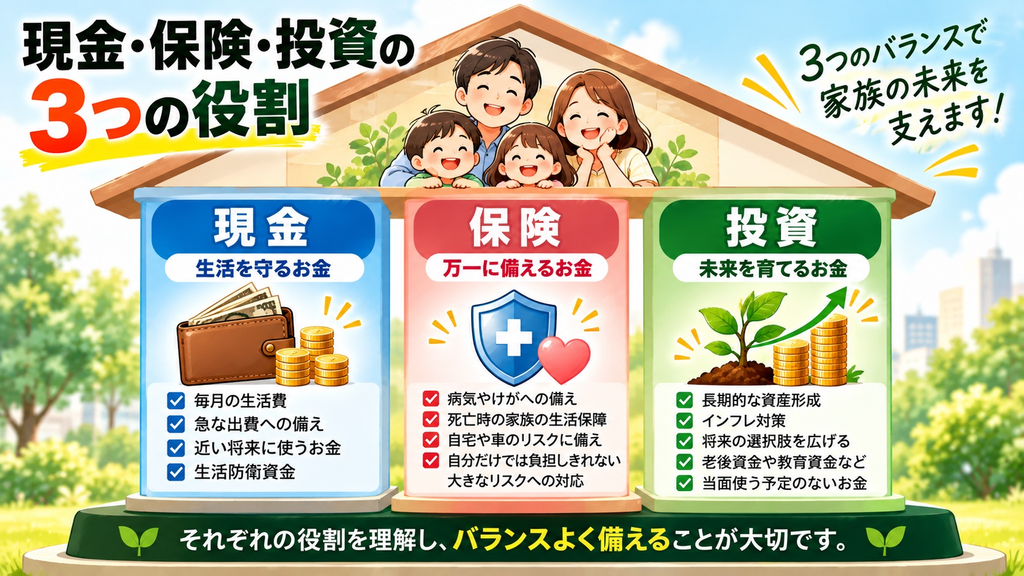
私は、お金の備えを考えるとき、現金・保険・投資を、それぞれの目的に応じて使い分けることが大切だと考えています。
① 現金:日々の暮らしと急な支出に備える
生活費や生活防衛資金、近いうちに必要になる教育費などは、すぐに使える現金で備えることが基本です。
② 保険:自分だけでは負担しきれないリスクに備える
死亡、病気、けが、賠償責任など、万一の際に大きな経済的負担が生じるリスクに備える役割があります。
ただし、保険に入れば安心というわけではありません。
公的保障や勤務先の保障、貯蓄で対応できる範囲も確認し、本当に必要な保障を考えることが大切です。
③ 投資:長期的な資産形成を目指す
当面使う予定がなく、価格が下落しても生活に支障が出にくいお金を活用し、長期的な資産形成を目指します。
それぞれの役割を整理すると、次のようになります。
| お金の置き場所 | 主な役割 | 注意したいこと |
|---|---|---|
| 現金・預金 | 生活費、緊急時、近い将来の支出 | インフレによる購買力の低下 |
| 保険 | 大きな経済的リスクへの備え | 保険料や保障内容の過不足 |
| 投資 | 長期的な資産形成 | 元本割れや価格変動 |
どれか一つが万能というわけではありません。
目的に合わせて組み合わせることで、今の安心と将来への備えを両立しやすくなるのです。
5 最近耳にする「NISA貧乏」とは?
新NISAが始まり、投資を身近に感じる方が増えました。
SNSなどでは、
✅毎月10万円を積み立てています!
✅年間360万円の非課税投資枠を使い切りました!
といった情報を目にすることもあります。
こうした情報を見ると、自分ももっと投資しなければと焦ってしまう方がいるかもしれません。
しかし、ここで考えていただきたいことがあります。
投資額が多い人ほど、必ずしも幸せなのでしょうか?
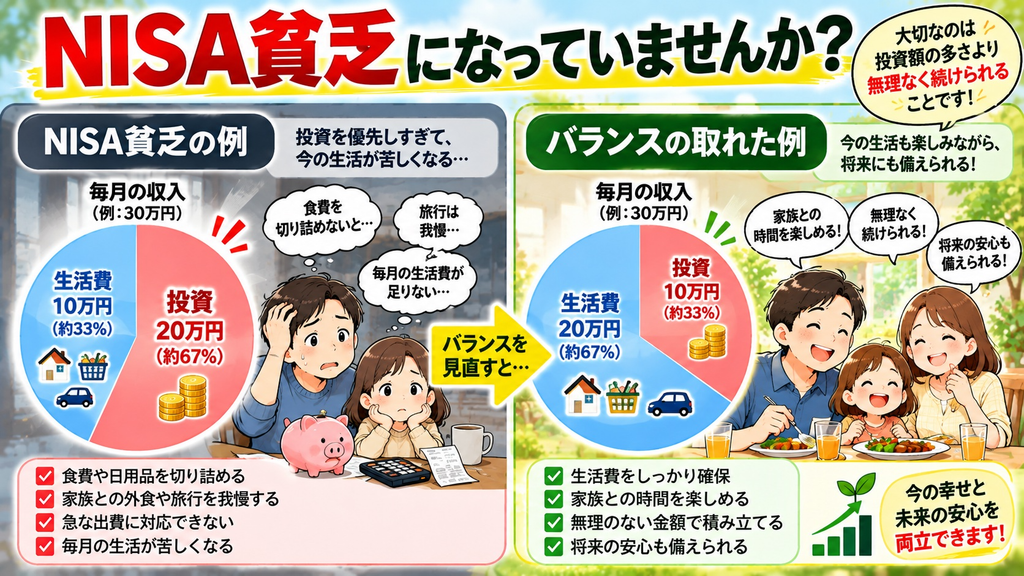
例えば、毎月の収入から無理に積立額を増やした結果、
● 食費や日用品を過度に切り詰める
● 家族との外食や旅行を我慢する
● 急な出費に対応できなくなる
● 毎月の生活費が不足して不安になる
といった状態になってしまったら、どうでしょうか。
将来のために始めた投資が、今の生活を圧迫してしまっています。
このような状態を、一般に「NISA貧乏」と表現することがあります。
なお、「NISA貧乏」は正式な金融用語ではなく、投資を優先しすぎて生活に余裕がなくなる状態を表す俗称です。
そもそも、新NISAの年間投資枠は、必ず使い切らなければならないものではありません。
年間360万円というのは制度上の上限であり、投資すべき目標額ではないのです。
月5,000円でも、月1万円でも構いません。
自分の家計に合った金額で、無理なく続けられることが大切です。
6 今を我慢しすぎて、将来だけを豊かにしてもいいの?
ここは、私が特にお伝えしたいところです。
将来のためにお金を準備することは、とても大切です。
しかし、人生は将来だけでできているわけではありません。
今という時間も、私たちの大切な人生の一部です。
✅子どもが小さいときにしかできない家族旅行。
✅家族みんなで囲む食卓。
✅夫婦で楽しむ外食や趣味。
✅大切な人との思い出づくり。
こうした経験には、その時期だからこその価値があります。
将来の資産を増やすことばかりを考え、今しかできない経験をすべて後回しにしてしまう。
それが本当に自分の望む人生なのか、一度考えてみてほしいのです。
もちろん、無計画にお金を使うことをおすすめしているわけではありません。
今の生活を楽しみながら、将来にも備える。
その両立を考えることが、健全な資産形成につながると私は思います。
お金を増やすために人生があるのではなく、人生を豊かにするためにお金がある。
この順番を忘れないでいただきたいのです。
7 貯金と投資のバランスは、年齢や家庭によって違う
「それでは、貯金と投資は何対何にすればいいのでしょうか?」
こうした疑問を持つ方もいるでしょう。
しかし、すべての人に共通する正解の割合はありません。
例えば、同じ30代でも、独身の方と子育て中の方では、必要なお金が違います。
同じ50代でも、住宅ローンの有無や子どもの進学予定、退職までの年数によって、資金計画は変わります。
また、収入が安定している方と、収入の変動が大きい方でも、現金として確保しておきたい金額は異なるでしょう。
大切なのは、年齢だけで判断しないことです。
自分の家族構成、収入、支出、将来の予定、そして価格変動に対する不安の大きさまで考える必要があります。
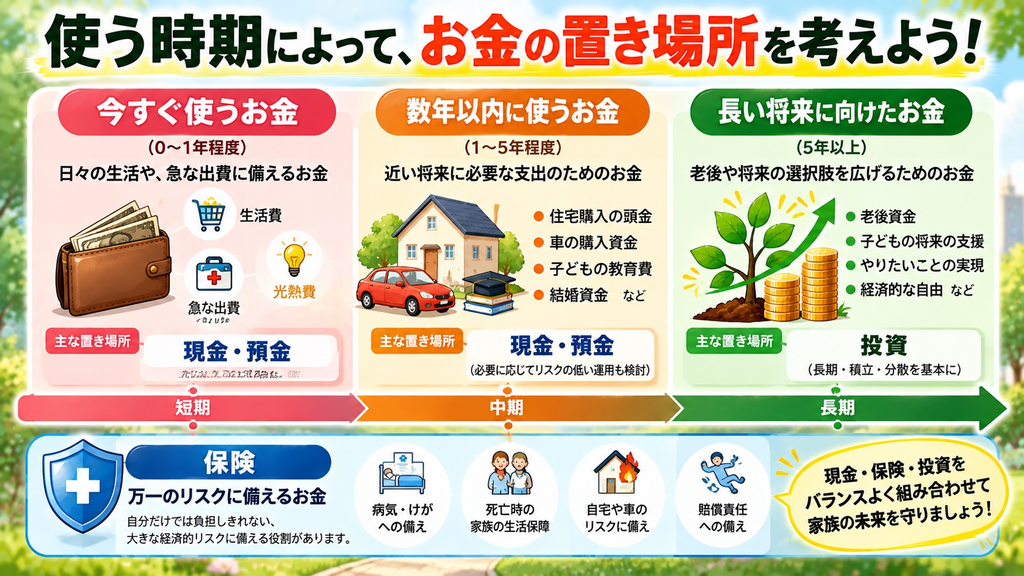
例えば、数年以内に使う予定のお金は、投資よりも預金などで確保する方が適している場合があります。
一方、10年、20年と使う予定がないお金については、投資を検討する余地があるでしょう。
お金を使う時期と目的によって、置き場所を考える。
これが、貯金と投資のバランスを考える基本です。
8 投資を始める前に、まず家計を見つめ直そう
投資を始めるとき、多くの方が最初に考えるのは、
「何に投資すればいいのか?」
ということかもしれません。
しかし、私は、その前に確認してほしいことがあります。
それは、今の家計に無理がないかということです。
✅毎月いくら収入があり、いくら支出しているのか。
✅今後、教育費や住宅費など、大きな支出の予定はないか。
✅急な出費に備えた現金は確保できているか。
✅そして、投資に回すお金は、当面使わなくても困らないお金なのか。
こうしたことを確認せずに、周囲の人と同じ金額を積み立てても、安心して続けられるとは限りません。
もし積立額が負担になっているのであれば、減額するという選択肢もあります。
一時的に積立を停止し、家計を立て直すことが必要な場合もあるでしょう。
反対に、生活に十分な余裕があり、長期間使わない資金があるのであれば、将来のために投資を活用することも考えられます。
大切なのは、他人の投資額ではありません。
自分の人生に合った資産形成を考えることです。
9 貯金も投資も、人生を豊かにするための手段
ここまで、貯金と投資の違い、現金・保険・投資の役割、そしてNISA貧乏についてお伝えしてきました。
もう一度、最も大切なことをお伝えします。
貯金と投資は、どちらが優れているかを競うものではありません。
✅貯金は、今の暮らしを支え、安心を守るためのもの。
✅保険は、万一の大きなリスクに備えるためのもの。
✅投資は、将来の資産形成を通じて、人生の選択肢を広げるためのもの。
それぞれに役割があります。
そして、そのすべてに共通する目的は、私たちの人生をより豊かにすることです。
私は、将来のお金の不安を減らすことと、今の暮らしを楽しむことは、両立できると考えています。
そのために必要なのは、ただ投資額を増やすことではありません。
お金の知識を身につけ、自分や家族にとって納得できる選択を重ねていくことです。
10 まとめ|大切なのは「貯金か投資か」ではなく、使い分けること
今回のポイントを振り返りましょう。
1. 貯金と投資は、どちらも大切で役割が違う。
2. 現金は生活費や急な出費に備えるために必要。
3. 保険は、自分だけでは負担しきれないリスクへの備え。
4. 投資は、長期的な資産形成を目指すための手段。
5. 新NISAの投資枠を無理に使い切る必要はない。
6. 今の生活を犠牲にする「NISA貧乏」には注意する。
7. 自分や家族の目的に合わせて、無理のない資産形成を考える。
投資をしているから偉いわけでも、貯金をしているから時代遅れというわけでもありません。
大切なのは、お金の役割を理解し、自分に合った方法を選ぶことです。
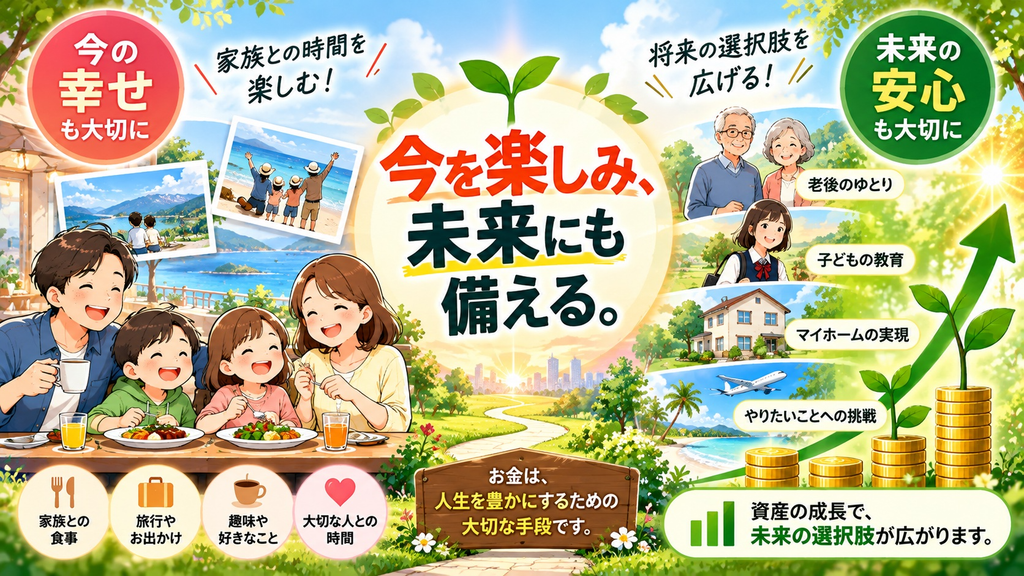
将来の安心も大切。
でも、今の幸せも同じくらい大切。
「今を楽しみながら、未来にも備える。」
そんな資産形成を、一緒に目指していきましょう。
🌱 パパ森資産相談所から
パパ森資産相談所では、金融商品を販売するのではなく、お金の知識を身につけ、ご自身で納得して判断できるようになることを大切にしています。
✅貯金と投資のバランスがわからない
✅新NISAを始めたいけれど、毎月いくら積み立てればいいの?
✅将来に備えたいけれど、今の生活も大切にしたい
そんな方は、ぜひお気軽にご相談ください。
お金の教養を身につけることが、将来の安心につながる第一歩です。
人生に寄り添い、未来を育む。
パパ森資産相談所
https://papamori.com
※本記事は一般的な金融教育を目的としたものであり、特定の金融商品の購入や売却を推奨するものではありません。投資には元本割れのリスクがあります。保険の必要性や適切な資金配分は、個々の状況によって異なります。
📘 もっと体系的に詳しく学びたい方へ
この記事では、株価が下がったら積立をやめるべき?をテーマにパパ森の見解を踏まえてお伝えしました。
資産運用は、知識を知るだけでなく、「自分の場合はどう考え、どう行動するか」がとても大切です。
実際に始めようとすると、
✅何から始めればいいの?
✅自分にはどんな方法が合っているの?
✅毎月いくら積み立てればいいの?
✅このまま続けて大丈夫なの?
など、多くの方が同じような疑問を持たれます。
まずは、「資産運用が始められない理由」について知ってみませんか?そして、資産運用の道しるべを知ることができれば、「将来のお金の不安」から解放されることでしょう。
パパ森資産相談所では、「毎月1回」、「お金の教養講座」を無料オンラインで開催しています。
似たような講座は数多くありますが、資産運用は「知識」「計画」「実践」「継続」が超重要です。こられを網羅的に知れたら・・・
ご興味のある方は、まずは、お金の教養講座の受講からお願いします。
詳しくは👇から